月次決算を早期化する7つの方法|経理業務が遅い原因と改善の進め方
どうも、業務改善ラボのまっすーです。
「月次決算が終わるのは、いつも翌月の中旬になってしまう」
「経理担当者は毎月残業しているのに、決算の締め日がなかなか早くならない」
「経営会議に数字を提出する頃には、前月の業績情報が古くなっている」
このような悩みを抱えている企業も多いのではないでしょうか。
月次決算を早期化するには、単に経理担当者の作業スピードを上げるだけでは不十分です。
部門からの資料提出、仕訳入力、勘定科目の照合、原価計算、承認、報告資料の作成など、決算に関わる一連の業務プロセスを見直すことが重要です。
この記事では、月次決算が遅れる7つの原因と、決算を早期化するための7つの改善策を解説します。
また、架空の製造業A社を例に、月次決算を15営業日から7営業日へ短縮する改善計画や、90日間の取り組み方も紹介します。
経理担当者や経理責任者の方はもちろん、経営判断に必要な数字を早く把握したい経営者の方も、ぜひ参考にしてください。
月次決算の早期化とは?なぜ重要なのか
月次決算とは、毎月の売上高、費用、利益、資産・負債などを集計・確認し、月単位の業績を把握するための管理業務です。
月次決算の早期化とは、月末から月次決算が確定するまでの日数を短縮し、より早く経営判断に必要な情報を提供できるようにすることです。
例えば、毎月の決算確定が翌月15営業日目の会社と、翌月7営業日目の会社では、経営者が前月の実績を確認できるタイミングに8営業日の差があります。
情報が早く届けば、不採算製品の対策、経費の見直し、販売計画の修正、資金繰りの確認などに早く着手できます。
月次決算を早期化する3つのメリット
- 経営判断が早くなる:売上・利益・原価の変化を早い段階で把握できる
- 経理業務の負担を減らせる:二重入力、転記、手戻りなどのムダを削減できる
- 業績管理の精度を高めやすい:予算実績差異や問題の原因を適時に分析できる
ただし、決算を早く終わらせることだけが目的ではありません。
正確性や必要な内部統制を維持したうえで、早く経営に役立つ情報を届けることが重要です。
月次決算が遅い会社に共通する7つの原因
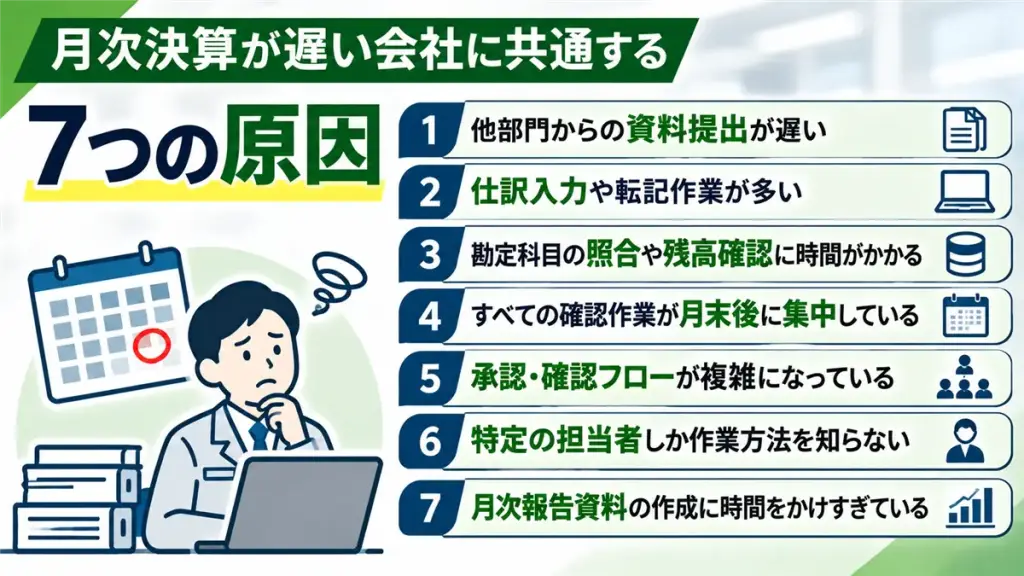
月次決算が遅れる原因は、経理部門の内部だけにあるとは限りません。
営業、購買、製造、人事など、さまざまな部門との連携によって決算が成立するためです。
原因① 他部門からの資料提出が遅い
売上実績、仕入計上、経費精算、棚卸結果などの提出が遅れると、経理部門は集計や確認を開始できません。
例えば、月末締めの経費精算が翌月5営業日まで提出されない場合、その処理が完了するまで一部の費用計上が確定しません。
特に、提出期限やデータ形式が部門ごとに異なる会社では、確認作業や催促に時間がかかります。
改善のポイント:提出資料の種類、担当部署、提出期限、提出形式を明確にし、全社で共有することが重要です。
原因② 仕訳入力や転記作業が多い
会計システムに登録する前に、別のExcelで資料を集計し、その結果を手入力しているケースがあります。
また、複数のシステムから出力したデータをコピーして加工している場合もあります。
手作業が多いと、時間がかかるだけでなく、転記ミスや入力漏れの原因にもなります。
改善のポイント:同じ情報を繰り返し入力している業務を洗い出し、システム間のデータ連携や定型処理の標準化を検討しましょう。
原因③ 勘定科目の照合や残高確認に時間がかかる
月次決算では、売掛金、買掛金、未払金、前払費用、仮勘定などの残高確認が必要です。
会計残高と補助台帳が一致していない場合、その原因を調べる必要があります。
毎月同じ種類の差異が発生しているのであれば、照合方法だけでなく、元データの登録方法にも問題があるかもしれません。
改善のポイント:照合項目と担当者を明確にし、差異の発生原因を分類して、繰り返し発生する問題を減らしましょう。
原因④ すべての確認作業が月末後に集中している
月次決算が遅い会社では、本来は月中に確認できる内容まで、月末を過ぎてから処理していることがあります。
例えば、固定資産の登録状況、未処理伝票、仮勘定、取引先マスタの不備などは、月中から確認できる場合があります。
これらを締め後にまとめて処理すると、決算業務が特定の数日に集中します。
改善のポイント:月中に実施できる事前チェックと、月末確定後にしか実施できない作業を分けましょう。
原因⑤ 承認・確認フローが複雑になっている
仕訳や決算資料について、複数の担当者が順番に確認している会社もあります。
必要な承認は重要ですが、確認内容が重複していたり、承認者が不在になるたびに処理が止まったりすると、決算が遅れる原因になります。
改善のポイント:承認の目的と権限を整理し、確認項目の重複をなくすことが大切です。
金額的重要性や取引リスクに応じて確認方法を見直すことも考えられますが、内部統制上必要な承認を安易に省略しないよう注意が必要です。
原因⑥ 特定の担当者しか作業方法を知らない
「この処理はAさんしか分からない」という状態も、月次決算を遅らせる原因です。
特に製造業では、原価計算や棚卸資産の評価など、業務知識が必要な処理が特定の担当者に集中することがあります。
担当者が不在の場合や、業務量が増加した場合に、処理が滞るリスクがあります。
改善のポイント:作業手順、データの保存場所、確認ポイント、例外処理の方法を文書化し、担当者以外でも作業できる状態を目指しましょう。
原因⑦ 月次報告資料の作成に時間をかけすぎている
会計データの確定後、経営会議用の資料を作成するために、さらに数日かかる場合があります。
例えば、部門別損益、予算実績比較、売上分析、原価差異分析などを、毎月手作業で作り直しているケースです。
会計データが正しくても、報告資料の作成が遅ければ、経営者への情報提供は遅くなります。
改善のポイント:月次報告で必要な項目を整理し、定型の集計表やダッシュボードを活用して、資料作成時間を削減しましょう。
月次決算を早期化する7つの改善策
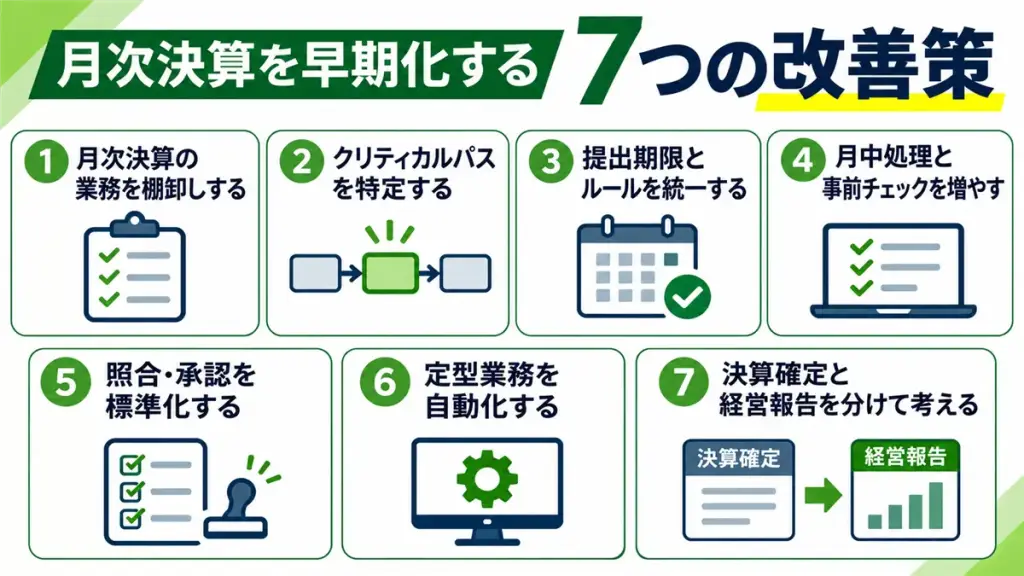 ここからは、具体的な改善方法を紹介します。
ポイントは、個々の作業時間を短縮するだけでなく、決算業務全体の流れを見直すことです。
改善策① 月次決算の業務を棚卸しする
最初に、月次決算で実施しているすべての業務を一覧にします。
業務ごとに、担当者、開始条件、締切、所要時間、確認者を整理します。
| 業務 | 担当 | 現在の完了日 |
|---|---|---|
| 売上・仕入実績の確定 | 営業・購買 | 翌月5営業日 |
| 経費・未払費用の計上 | 経理 | 翌月7営業日 |
| 在庫・原価計算 | 生産管理・経理 | 翌月10営業日 |
| 残高照合・決算確認 | 経理 | 翌月12営業日 |
| 経営報告資料の提出 | 経理・管理部門 | 翌月15営業日 |
※ 架空企業の例です。上表の日数は各業務の完了日であり、各業務にかかる作業日数ではありません。
この一覧を作るだけでも、どの作業が決算全体を遅らせているかが見えやすくなります。
改善策② クリティカルパスを特定する
すべての業務を同じように短縮する必要はありません。
重要なのは、決算の完了日を決めている一連の作業、いわゆるクリティカルパスを見つけることです。
例えば、原価計算が終わらなければ仕掛品・製品在庫の評価が確定せず、その後の残高確認に進めない会社では、原価計算の遅れが決算全体に影響します。
一方で、他の業務と並行して完了できる作業を1日短縮しても、決算確定日は変わらないことがあります。
どの業務を早めれば、月次決算全体が何日短縮できるのかを意識することが重要です。
改善策③ 各部門の提出期限とルールを統一する
決算の早期化は経理部門だけでは実現できません。
営業、購買、製造、人事などの関係部門と提出期限を共有しましょう。
その際、期限だけでなく、必要なデータ形式、提出方法、確認担当者も明確にします。
例えば、取引先コードや部門コードの入力ルールを統一することで、経理部門での修正や突合作業を減らせる場合があります。
改善策④ 月中処理と事前チェックを増やす
月末後の作業を減らすため、月中から処理できる業務を検討します。
例えば、次のような取り組みが考えられます。
- 未処理伝票や仮勘定の残高を週次で確認する
- 固定資産の新規取得・除却予定を事前に確認する
- 取引先や勘定科目のマスタ不備を月中に修正する
- 計上漏れが起きやすい費用を事前に確認する
- 月末棚卸の手順や担当者を早めに確認する
ただし、将来の実績を無理に確定させたり、必要な根拠のない見積計上を行ったりしてはいけません。
見積計上を利用する場合は、合理的な算定根拠、承認、翌月以降の精算ルールなどを明確にする必要があります。
改善策⑤ 照合・承認を標準化する
残高照合や決算仕訳の確認では、チェックリストを活用しましょう。
確認する勘定科目、照合元データ、差異の調査方法、証跡の保存場所を統一することで、確認作業を効率化できます。
また、重要性の低い差異と重大な不一致を同じ優先順位で調査しないよう、重要性基準や例外管理ルールを設けることも有効です。
ただし、重要性基準は会計方針や内部統制と整合する形で設定し、確認を省略できる範囲を明確にしてください。
改善策⑥ 定型業務を自動化する
業務プロセスを整理した後は、繰り返し発生する作業の自動化を検討します。
例えば、次のような業務です。
- 会計システムから出力したCSVの結合・集計
- 勘定科目コードや部門コードの変換
- 売掛金・買掛金の明細突合
- 部門別の予算実績差異集計
- 毎月同じ形式で作成する経営報告資料
Excel関数、Power Query、VBA、会計システムの標準機能など、業務の規模と内容に応じた手段を選びます。
重要なのは、作業が複雑なまま自動化するのではなく、業務の標準化を行ってから自動化することです。
改善策⑦ 決算確定と経営報告を分けて考える
最後に、月次決算の確定と経営報告資料の作成を一連の工程として見直しましょう。
例えば、売上高や主要費用について、決算確定前に速報値を提供する仕組みを検討できます。
ただし、速報値と確定値は区別し、未計上項目や未確定の原価などがある場合は明示することが必要です。
また、確定値が更新された後に、経営報告資料が同じデータから再生成される仕組みを整えることで、転記作業を削減できます。
【改善事例】月次決算を15営業日から7営業日へ短縮する
ここでは、架空の製造業A社を例に、月次決算の早期化を具体的に考えてみましょう。
A社は3つの工場を持ち、月次決算の報告が翌月15営業日目となっていました。
各工場の原価計算と残高確認に時間がかかり、経理部門では月初に残業が集中している状況です。
改善前後の決算スケジュール
| 業務 | 改善前 | 目標 |
|---|---|---|
| 各部門のデータ確定 | 5営業日 | 2営業日 |
| 経費・未払費用の計上 | 7営業日 | 3営業日 |
| 在庫・原価計算 | 10営業日 | 4営業日 |
| 残高照合・決算確認 | 12営業日 | 6営業日 |
| 経営報告の完了 | 15営業日 | 7営業日 |
※ 改善後は、事前処理や作業の並行化が可能になった場合の目標スケジュールです。実際の改善実績ではありません。
どのように8営業日短縮するのか
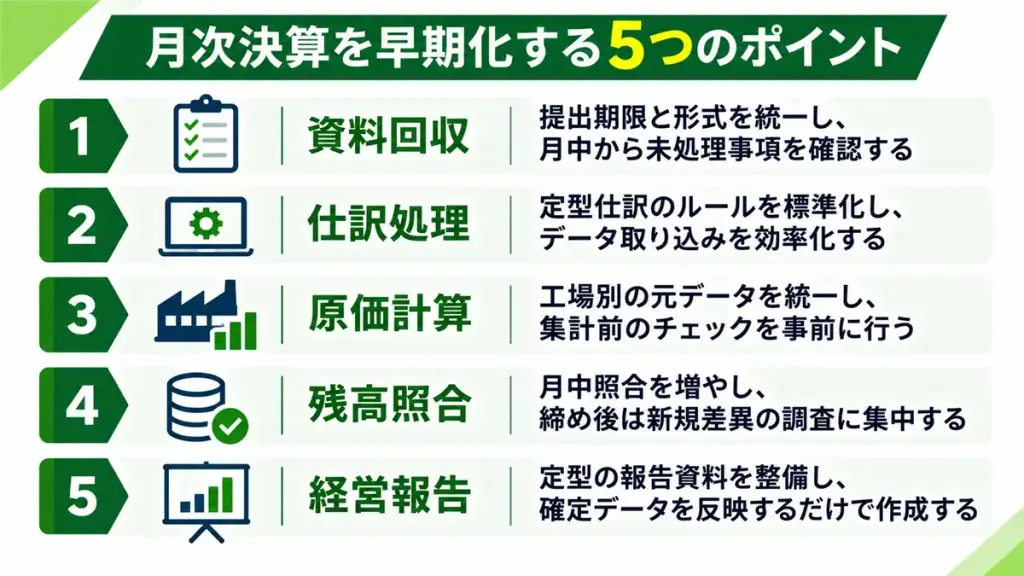
A社では、次のような改善を計画します。
- 資料回収:提出期限と形式を統一し、月中から未処理事項を確認する
- 仕訳処理:定型仕訳のルールを標準化し、データ取り込みを効率化する
- 原価計算:工場別の元データを統一し、集計前のチェックを事前に行う
- 残高照合:月中照合を増やし、締め後は新規差異の調査に集中する
- 経営報告:定型の報告資料を整備し、確定データを反映するだけで作成できるようにする
単に担当者に「早く終わらせてください」と指示するのではなく、各工程の開始条件と終了条件を見直すことがポイントです。
なお、15営業日から7営業日への短縮はあくまで目標であり、すべての会社で実現できるわけではありません。
月次決算の早期化で確認したいKPI
決算の早期化を進める際は、締め日数だけでなく、業務品質も合わせて確認することをおすすめします。
| KPI | 確認する内容 |
|---|---|
| 決算完了日数 | 月末から決算確定までの営業日数 |
| 資料提出期限の遵守率 | 期限内に提出された資料の割合 |
| 残高照合の未完了件数 | 締め時点で残る未解決事項 |
| 修正仕訳・手戻り件数 | 決算品質と作業のやり直し状況 |
| 経理部門の残業時間 | 業務負荷が増加していないか |
| 経営報告資料の提出日数 | 経営層へ情報を提供できるまでの日数 |
例えば、月次決算を5営業日で完了できるようになっても、修正仕訳が大幅に増えていれば、改善が成功したとはいえません。
スピード・品質・業務負荷の3つを合わせて評価することが重要です。
90日間で月次決算の早期化に取り組む方法
月次決算の早期化は、いきなり全社の業務を変更するよりも、段階的に進めることをおすすめします。
1~30日:業務の棚卸しと現状分析
- 月次決算の業務一覧を作る
- 担当者・処理時間・完了日を整理する
- 決算を遅らせているクリティカルパスを特定する
- 手戻りや確認待ちが多い業務を選ぶ
31~60日:改善策を試行する
- 提出期限・データ形式を統一する
- 月中の事前チェックを導入する
- 残高照合や決算仕訳のチェックリストを整備する
- 優先度の高い定型集計作業を効率化する
61~90日:効果検証と定着
- 改善前後の決算完了日数を比較する
- 修正仕訳や未解決事項の件数を確認する
- 作業手順書と役割分担を更新する
- 次の月次決算に向けて改善テーマを見直す
最初の90日間では、改善効果の大きい業務を重点的に見直し、継続できる仕組みを作ることを目指します。
月次決算の早期化でよくある質問
Q. 月次決算は何営業日で終わらせるべきですか?
すべての企業に共通する目標日数があるわけではありません。
会社の規模、拠点数、原価計算の複雑さ、経営報告の必要時期によって適切な目標は異なります。
まずは現在の決算完了日を把握し、正確性を維持できる範囲で段階的な短縮目標を設定するのがおすすめです。
Q. Excelの自動化だけで月次決算は早くなりますか?
一部の集計作業は短縮できますが、それだけでは十分でない場合があります。
例えば、他部門からの資料提出が遅い場合、経理部門のExcelを自動化しても決算完了日は変わらないかもしれません。
そのため、業務の流れを確認したうえで、自動化すべき作業を選ぶことが重要です。
Q. 製造業の月次決算で特に注意する業務は何ですか?
棚卸、仕掛品、製造原価、製造間接費の配賦、原価差異の確認などです。
原価計算の完了が遅れると、製品在庫や売上原価の確定が遅れ、月次損益全体に影響する場合があります。
工場の生産実績・棚卸データの提出時期と、経理部門の原価計算スケジュールを合わせることが重要です。
Q. 月次決算を早くするとミスが増えませんか?
単純に確認時間を削るだけでは、ミスが増える可能性があります。
一方、事前チェック、入力ルールの統一、例外管理、証跡の整理などを進めることで、決算品質を維持しながら日数を短縮できる場合があります。
早期化の効果を評価する際には、修正仕訳や手戻り件数も確認しましょう。
月次決算の早期化・経理業務改善についてご相談ください
「月次決算を早くしたいけれど、どこから改善すればよいか分からない」
「毎月の資料作成や照合に時間がかかり、経理担当者の負担が大きい」
このような場合、まずは現在の業務を整理して、時間がかかっている原因を把握するところから始めることをおすすめします。
業務改善ラボでは、経理財務・管理会計の知識と、Excel・Power Queryなどを組み合わせた業務改善をテーマにしています。
例えば、次のような仕組みづくりについてご相談いただけます。
- 月次決算の業務棚卸し・業務フローの整理
- 経理業務のチェックリストや進捗管理表の整備
- 売掛金・買掛金などの明細照合の効率化
- 会計システムから出力したデータの集計改善
- 予算実績管理や月次経営報告資料の作成効率化
- 製造業の原価計算・原価差異分析の改善
月次決算全体の大規模な改革だけでなく、既存のExcel集計表の見直しや、特定業務の効率化といった小規模な内容からでもご相談いただけます。
お問い合わせの際には、現在の作業内容や困っている業務をお知らせください。最初の段階で、機密情報を含む会計データを送っていただく必要はありません。
まとめ:月次決算の早期化は業務プロセスの見直しから始めよう
今回は、月次決算が遅れる7つの原因と、早期化するための7つの改善策について解説しました。
月次決算を早く終わらせるためには、経理担当者の作業スピードを上げるだけでなく、資料提出、仕訳、照合、承認、報告資料作成までの流れを見直すことが重要です。
特に意識したいのは、次の3点です。
- 業務を見える化する:誰が、何を、いつまでに行うかを明確にする
- 決算全体の流れを改善する:クリティカルパスを特定し、事前処理や並行化を進める
- 品質を維持する:決算日数だけでなく、修正仕訳や手戻りも確認する
決算の早期化は、経理部門の負担を軽減するだけでなく、経営判断のスピードを高めることにもつながります。
まずは現在の月次決算業務を棚卸しし、改善効果の大きい作業から見直していきましょう。