製造間接費の配賦基準はどう決める?6つの具体例でわかる原価管理の実務
「製造間接費をもっと正確に配賦したい。でも、細かくすると現場の入力が増えてしまう」
「製品別の利益を計算しているものの、配賦基準を変えると黒字・赤字が逆転してしまう」
製造業の原価管理では、こうした悩みが起こります。
配賦を単純にすれば、製品ごとの負荷の違いを見落とすかもしれません。一方、細分化を進めれば、データ収集・マスタ更新・計算結果の確認に時間がかかります。
では、製造間接費の配賦は、どこまで細かくするべきなのでしょうか。
この記事では、中小企業診断士の経営・業務改善の視点と、ITストラテジストの業務・情報システム設計の視点を組み合わせ、具体例を使って検討します。
結論からいえば、重要な経営判断を誤らない程度に精度を確保し、毎月継続できる負担に収めることが、実務上の着地点になります。
ただし、「細かい配賦は不要」という話ではありません。何を細かくし、何をまとめ、どの判断には別の原価情報を使うのか。その線引きが重要です。
なお、以下の数値例はすべて説明用の仮定で、各事例は独立しています。本記事は社内の管理会計を中心に扱い、財務会計・税務上の原価計算や棚卸資産評価の処理を変更する提案ではありません。
- 製造間接費の配賦は「何を決めたいか」から考える
- 配賦の基本原則は「直接把握できるものは直接把握する」
- 具体例① 生産数量で配賦すると、高負荷の少量品を過小評価する
- 具体例② 工場全体を細かくせず、部門別にするだけでも改善できる
- 具体例③ 少量多品種では「段取り回数」を見る価値がある
- 具体例④ 生産量が減っただけで、製品が「高コスト化」して見える
- 具体例⑤ 配賦後赤字でも、製品をやめると利益が悪化する
- 具体例⑥ 生産能力が不足するなら「制約時間当たり」で考える
- 中小企業診断士の視点:配賦表から「打ち手」が見えるか
- ITストラテジストの視点:計算よりも「データを維持できるか」を確認する
- 配賦を細かくする価値は、管理コストを上回るか
- 実務の落としどころは「通常管理を簡潔にし、重要案件だけ深掘りする」
- 導入・見直しを進める6つのステップ
- まとめ:必要な精度と、続けられる負担を両立させる
- 製造間接費の配賦・原価管理の仕組みを見直したい方へ
製造間接費の配賦は「何を決めたいか」から考える
配賦基準を選ぶ前に、原価情報を使って何を決めたいのかを整理します。
| 判断したいこと | 主に確認したい情報 |
|---|---|
| 通常の販売価格・見積価格 | 標準的な資源使用量、直接費、間接費の回収、目標利益 |
| 製品別の採算改善 | 材料・加工・段取り・検査など、利益を圧迫する要因 |
| 追加注文を受けるか | 追加収入、追加費用、余力、他の注文を失う機会損失 |
| 赤字製品をやめるか | 失う売上、実際に減らせる費用、撤退費用、代替用途 |
| 設備を増やすか | 将来の需要、能力不足、増分投資・運営費、リスク |
| 工場や部門の業績を評価する | 管理可能な支出、能率、稼働率、責任範囲外の要因 |
同じ「製品原価」でも、使う場面によって必要な情報は変わります。
全部の費用を配賦した製品別利益は、長期的な採算確認には役立ちます。しかし、その金額を追加受注や撤退の判断にそのまま使うと、結論を誤ることがあります。
一つの配賦原価ですべての判断を済ませようとしないことが、最初のポイントです。
配賦の基本原則は「直接把握できるものは直接把握する」
製造間接費という勘定科目に入っている費用でも、管理上は特定の製品・案件へひも付けられる場合があります。
- 特定製品専用の金型にかかる費用
- 特定案件だけで発生した外部検査費
- 専用設備の保守契約費
- 特定製品のために実施した試験費
例えば、工場の検査費50万円のうち、20万円が製品B専用の外部検査であれば、その20万円は製品Bに直接ひも付けることを検討できます。残り30万円の共通検査費について、適切な配賦基準を考えます。
ただし、専用金型の費用などを、どの期間・数量に負担させるかは別の論点です。直接把握できた費用を、そのまま当月の少ない生産数量だけに負担させれば、単位原価が大きく変動することもあります。
重要なのは、勘定科目だけで機械的に処理を決めず、どの製品が、どの期間に、その資源を利用するのかを確認することです。
具体例① 生産数量で配賦すると、高負荷の少量品を過小評価する
ある工場で、次の2製品を生産しているとします。
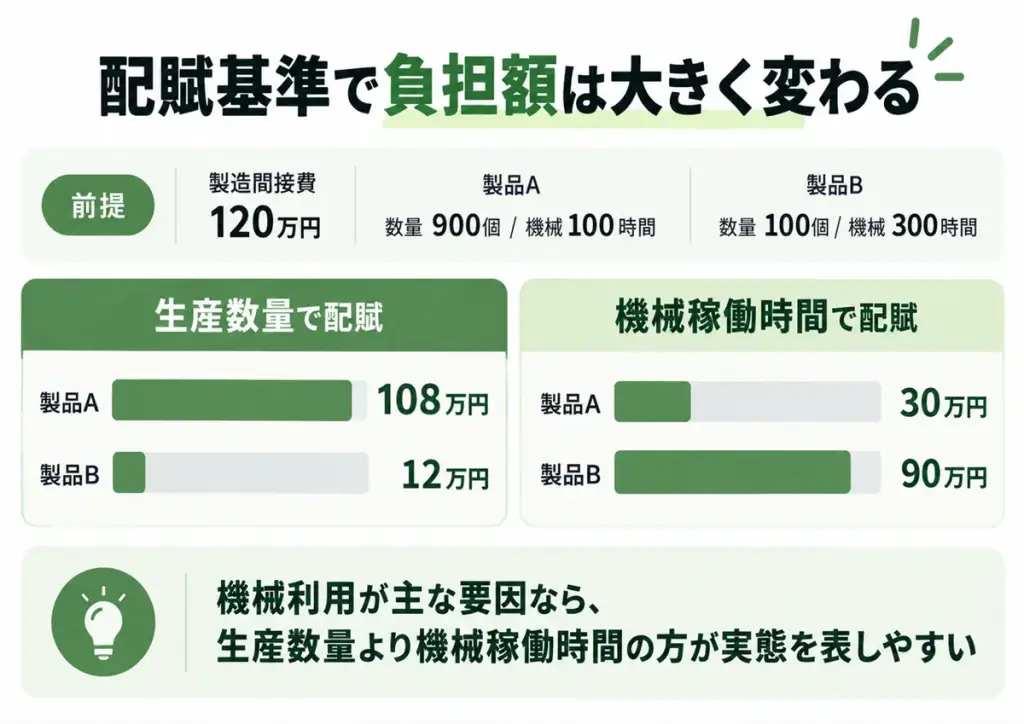
| 項目 | 製品A | 製品B | 合計 |
|---|---|---|---|
| 生産数量 | 900個 | 100個 | 1,000個 |
| 機械稼働時間 | 100時間 | 300時間 | 400時間 |
対象の製造間接費は120万円で、主に設備の減価償却費・保守費など、機械利用と関係する費用とします。
生産数量を基準にする場合
- 製品A:120万円×900個÷1,000個=108万円
- 製品B:120万円×100個÷1,000個=12万円
機械稼働時間を基準にする場合
- 製品A:120万円×100時間÷400時間=30万円
- 製品B:120万円×300時間÷400時間=90万円
| 配賦基準 | 製品A | 製品B | 合計 |
|---|---|---|---|
| 生産数量 | 108万円 | 12万円 | 120万円 |
| 機械稼働時間 | 30万円 | 90万円 | 120万円 |
どちらも合計は一致しますが、製品への負担額は大きく異なります。
機械利用が費用発生の主な要因であれば、生産数量よりも機械稼働時間のほうが、製品間の負荷の違いを説明しやすいでしょう。
ここで注意したいのは、機械稼働時間なら常に正しいわけではないことです。高価な設備と安価な設備を同じ時間単価で扱えば、別の歪みが生まれます。
まずは、生産数量でまとめても大きな違いが出ない製品群かどうかを確認します。加工負荷が大きく異なるなら、部門や設備群を分ける価値があります。
具体例② 工場全体を細かくせず、部門別にするだけでも改善できる
次に、加工部門と組立部門がある工場を考えます。
| 部門 | 製造間接費 | 製品Aの基準値 | 製品Bの基準値 |
|---|---|---|---|
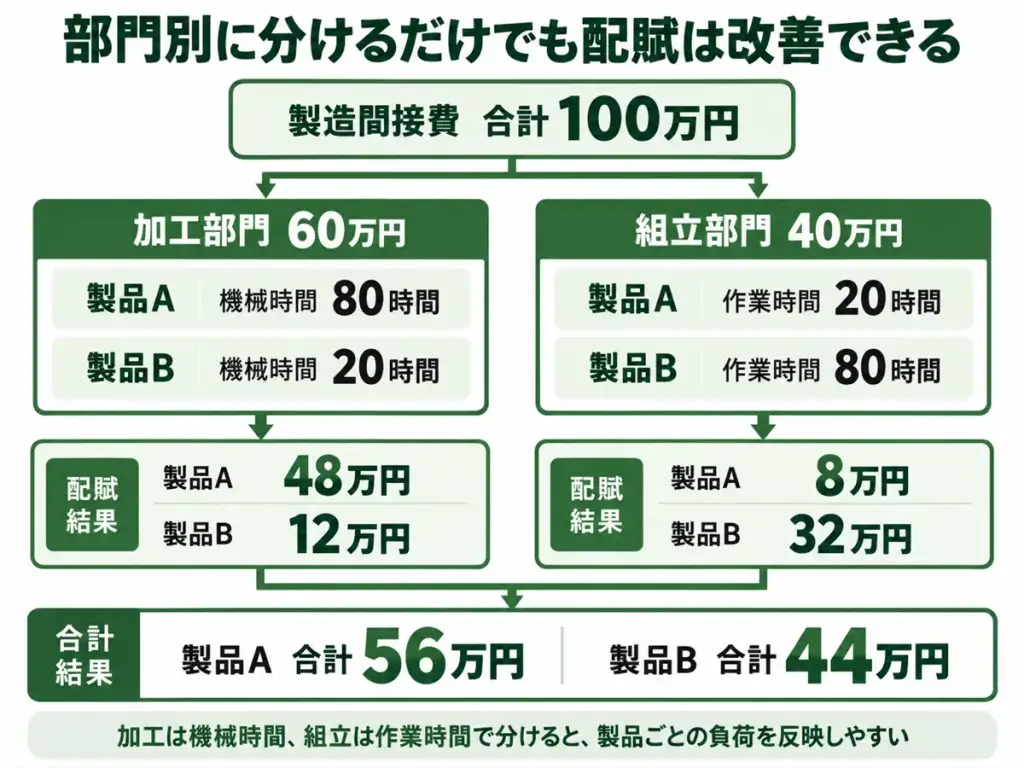
| 加工部門 | 60万円 | 機械時間80時間 | 機械時間20時間 |
| 組立部門 | 40万円 | 作業時間20時間 | 作業時間80時間 |
加工部門は機械稼働時間、組立部門は作業時間で配賦します。
| 配賦元 | 製品A | 製品B | 合計 |
|---|---|---|---|
| 加工部門 | 48万円 | 12万円 | 60万円 |
| 組立部門 | 8万円 | 32万円 | 40万円 |
| 合計 | 56万円 | 44万円 | 100万円 |
工場全体の100万円を一律に半分ずつ負担させる場合と比べ、製品ごとの工程負荷を反映できます。
この段階で必要なのは、主に部門別実績と、製品別の機械時間・作業時間です。
設備1台、費目1つごとに基準を作る前に、加工と組立のように性質の異なる部門を分ける。これだけでも、管理負担に対して有効な改善になる場合があります。
具体例③ 少量多品種では「段取り回数」を見る価値がある
生産数量や機械時間だけでは説明しにくいのが、段取り替えの負担です。
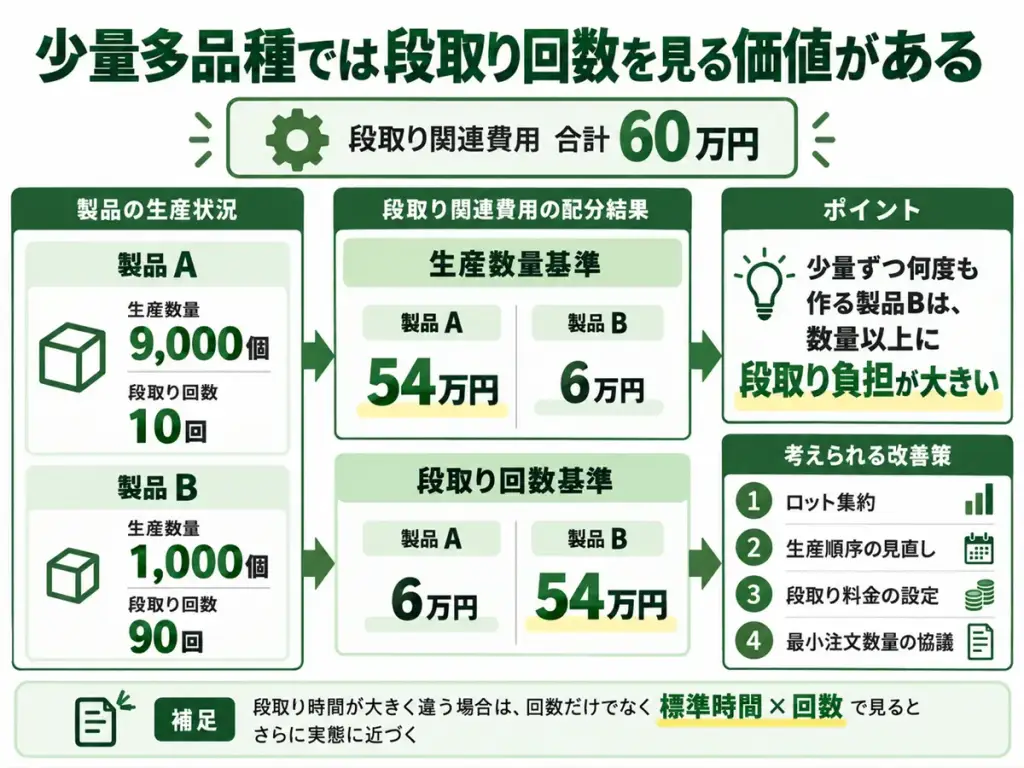
月間の段取り関連費用60万円を、次の2製品に配賦するとします。
| 項目 | 製品A | 製品B |
|---|---|---|
| 生産数量 | 9,000個 | 1,000個 |
| 段取り回数 | 10回 | 90回 |
生産数量基準では、製品A54万円・製品B6万円です。
段取り回数基準では、製品A6万円・製品B54万円になります。
| 配賦基準 | 製品A | 製品B |
|---|---|---|
| 生産数量 | 54万円 | 6万円 |
| 段取り回数 | 6万円 | 54万円 |
少量ずつ何度も作る製品Bは、数量以上に段取りの負担を生んでいる可能性があります。
この見方ができると、改善策も変わります。
- 製品Bの生産ロットをまとめる
- 段取りを共通化できる順序で生産する
- 小ロット注文に段取り料金を設定する
- 納期・最小注文数量を顧客と協議する
活動の発生や資源消費に着目するABC(活動基準原価計算)は、こうした負担の違いを捉える考え方です。参考:IMA「Implementing Activity-Based Costing」
段取り時間が違うなら、回数だけでも不十分
ただし、10分の段取りと2時間の段取りを同じ1回として扱えば、回数基準にも限界があります。
すべての段取りを秒単位で測る代わりに、例えば次のような区分から始める方法があります。
- 簡易段取り:標準15分
- 通常段取り:標準30分
- 大段取り:標準90分
標準時間×回数で負荷を見積もり、代表的な作業を観測して標準を見直します。
標準時間には誤差がありますが、記録されない詳細実績を前提にするより、継続して取得できる情報で設計するほうが運用に乗せやすいでしょう。
なお、段取り人員の給与などが固定的であれば、段取り回数を減らしても、その分が直ちに現金支出の削減になるとは限りません。空いた時間の活用まで考えて、改善効果を評価します。
具体例④ 生産量が減っただけで、製品が「高コスト化」して見える
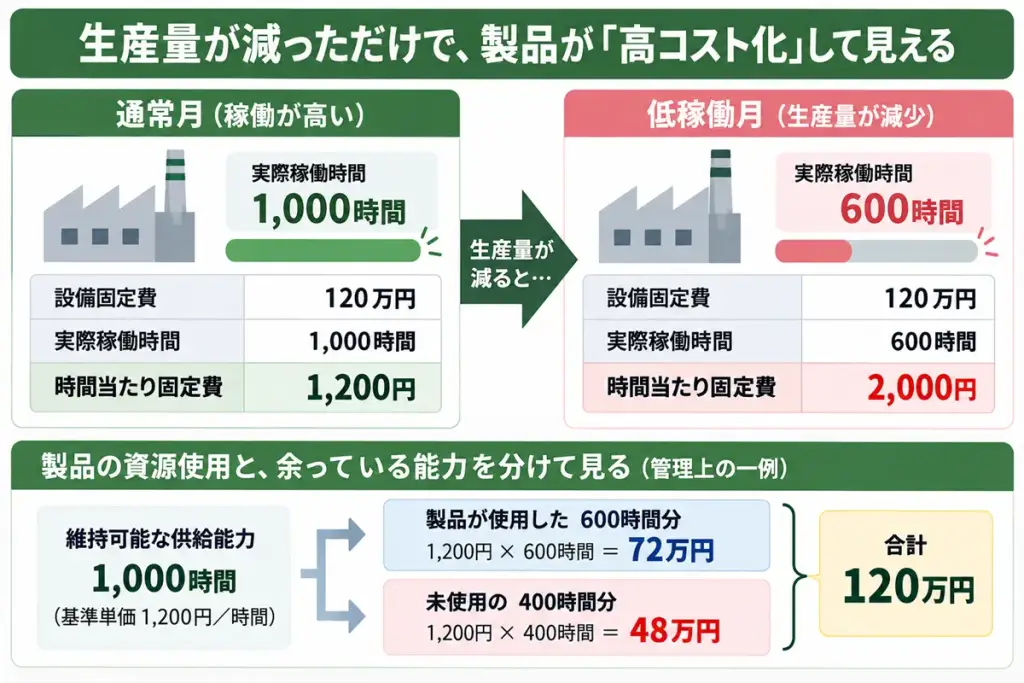
月間の設備固定費が120万円の工場を考えます。比較のため、時間当たりの変動費はここでは含めません。
| 項目 | 通常月 | 低稼働月 |
|---|---|---|
| 設備固定費 | 120万円 | 120万円 |
| 実際稼働時間 | 1,000時間 | 600時間 |
| 実際時間で割った時間当たり固定費 | 1,200円 | 2,000円 |
製品の加工方法が変わっていなくても、低稼働月には時間当たりの負担額が上がります。
この原価をそのまま見積価格に反映すると、「受注減少→単位原価上昇→値上げ→さらに受注減少」という循環につながるおそれがあります。
製品の資源使用と、余っている能力を分けて見る
管理上の一例として、維持可能な供給能力を月1,000時間と見積もり、固定費の基準単価を1,200円/時間とします。
- 製品が使用した600時間分:1,200円×600時間=72万円
- 未使用の400時間分:1,200円×400時間=48万円
- 合計:120万円
こうすれば、製品の資源使用に対応する金額と、未使用能力に対応する金額を分けて把握できます。
供給能力と利用時間に着目する考え方は、時間主導型ABCでも扱われています。参考:Harvard Business School「Rethinking Activity-Based Costing」
ただし、1,000時間という分母を都合よく設定してはいけません。保守・休憩・通常の停止などを踏まえ、実際に維持可能な能力を確認します。分母の選択によって数値の意味は変わります。
また、この管理上の表示を、そのまま決算処理に適用するという意味ではありません。
製品への配賦額+未使用能力などを別掲した金額+その他の差異=対象費用の総額という形で、必ず全体を照合します。
別掲した48万円も会社が負担する費用です。長期的には、受注拡大・設備集約・能力縮小などで回収や削減を考える必要があります。
具体例⑤ 配賦後赤字でも、製品をやめると利益が悪化する
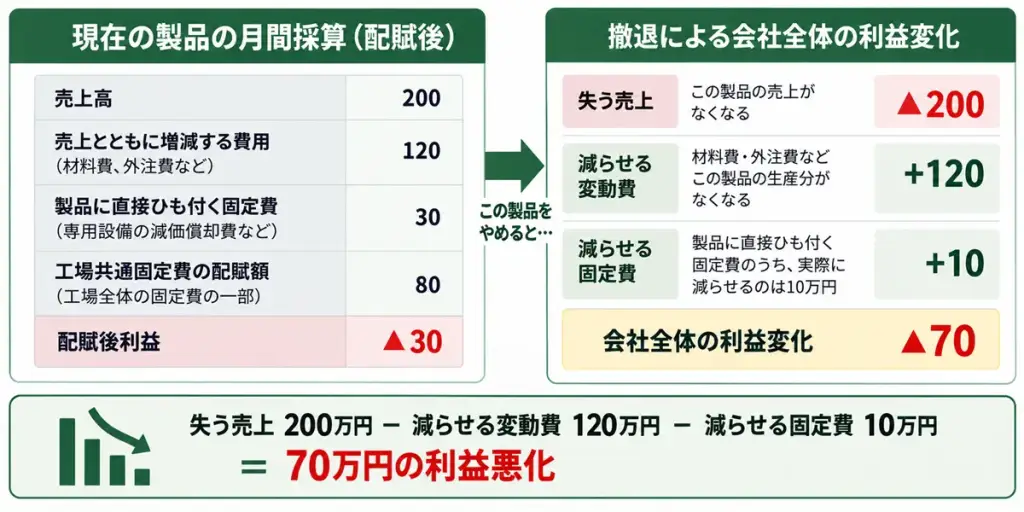
ある製品の月間採算が、次のようになっているとします。
金額単位:万円
| 項目 | 金額 |
|---|---|
| 売上高 | 200 |
| 売上とともに増減する費用 | 120 |
| 製品に直接ひも付く固定費 | 30 |
| 工場共通固定費の配賦額 | 80 |
| 配賦後利益 | ▲30 |
配賦後は30万円の赤字です。
しかし、製品をやめても、共通固定費80万円は減らず、直接ひも付く固定費30万円のうち、実際に減らせるのは10万円だけだったとします。
代わりの受注や設備の転用がなく、その他の影響もない場合、撤退による会社全体の利益変化は次のとおりです。
失う売上200万円-減らせる変動費120万円-減らせる固定費10万円=70万円の利益悪化
直接ひも付く固定費であっても、直ちに削減できるとは限りません。
例えば、専用設備の減価償却費は製品に直接ひも付きますが、製品をやめたからといって、設備の取得支出が戻ってくるわけではありません。
撤退の検討では、次を分けて確認します。
- なくなる売上・費用
- 残る固定費
- 解約・廃棄・人員再配置などの費用
- 空いた能力で得られる代替利益
- 他製品・顧客関係への影響
もちろん、配賦後赤字を放置してよいわけではありません。値上げ、仕様変更、ロット集約、設備統合なども含めて検討します。
重要なのは、配賦額と、意思決定によって本当に変わる費用を区別することです。
具体例⑥ 生産能力が不足するなら「制約時間当たり」で考える
今度は、追加注文があり、生産能力が不足している場合です。
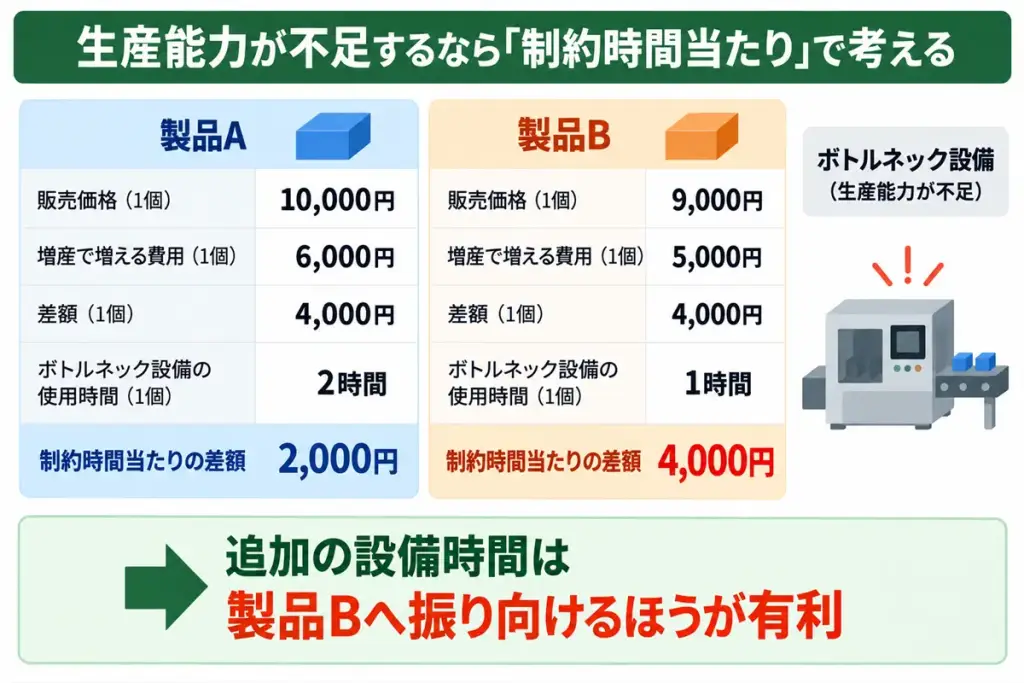
製品A・Bが同じボトルネック設備を使用し、単位当たりの条件が次のようになっているとします。
| 項目 | 製品A | 製品B |
|---|---|---|
| 販売価格 | 10,000円 | 9,000円 |
| 増産で増える費用 | 6,000円 | 5,000円 |
| 差額 | 4,000円 | 4,000円 |
| ボトルネック設備の使用時間 | 2時間 | 1時間 |
| 制約時間当たりの差額 | 2,000円 | 4,000円 |
単位当たりでは同じ4,000円ですが、制約時間当たりでは製品Bのほうが高くなります。
この単純化した条件では、追加の設備時間を製品Bへ振り向けるほうが、利益への貢献は大きくなります。
ただし、需要上限、納期、契約、段取り時間、顧客維持なども考慮が必要です。
この判断のために、工場のすべての間接費を製品へ精密に配賦し直す必要があるとは限りません。先に、増分費用と制約能力を把握するほうが有効な場合があります。
中小企業診断士の視点:配賦表から「打ち手」が見えるか
経営・業務改善の観点では、原価表を作ることより、その表によって行動を変えられるかが重要です。
| 見えてきた負担 | 検討する打ち手 |
|---|---|
| 段取り負担が大きい | ロット集約、生産順序変更、段取り改善、料金体系の見直し |
| 検査負担が大きい | 仕様・検査条件の協議、工程品質改善、検査の共通化 |
| 設備の未使用能力が大きい | 受注拡大、設備集約、内外製の見直し |
| 特急対応が多い | 納期ルール、特急料金、受注方法の見直し |
| 共通費の負担が重い | 全体の収益力、固定費構造、事業規模の見直し |
また、「負担が大きい製品=悪い製品」と決めつけないことも必要です。
小ロット短納期が自社の強みであれば、段取り負担が大きいのは事業特性でもあります。目指すべきは、その負担を見える化し、価格や工程設計に反映することです。
他方、工場長が決められない本社共通費の配賦額だけで工場業績を評価すると、改善行動と評価が結び付きません。管理可能な支出・能率・稼働率と、責任範囲外の費用を分けて見る必要があります。
ITストラテジストの視点:計算よりも「データを維持できるか」を確認する
システム上、配賦基準を増やすことはできても、そのデータを継続して集められるとは限りません。
次の状態では、精緻な配賦モデルを作っても運用が不安定になります。
- 機械時間を月末に記憶で入力している
- 段取りの開始・終了の定義が担当者ごとに違う
- 製品コードが販売・生産・会計で一致しない
- マスタを変更できる人が一人しかいない
- エラー行が集計から消えても気付けない
データ項目を増やす前に、取得元・定義・責任者・更新頻度を決めることが必要です。
IPAの「製造分野DX度チェック」も、自社の課題や目指す姿を経営者・製造部門・IT部門で共有する進め方を示しています。配賦システムも、部門ごとに別々の正解を作るのではなく、判断目的を共有して設計したいところです。参考:IPA「製造分野DX度チェックとは」
配賦マスタに必要なのは、率だけではない
実務では、少なくとも次の内容を管理できるようにします。
| 管理項目 | 例 |
|---|---|
| 適用期間 | 2026年10月から適用 |
| 対象費用 | 加工部門の設備保守費 |
| 配賦先 | 対象工程を利用する製品群 |
| 基準・単位 | 機械稼働時間、時間単位 |
| 取得元・担当者 | 設備日報、製造部門 |
| 欠損・ゼロ時の扱い | 自動で均等配賦せず、確認対象へ出力 |
| 変更履歴 | 変更理由、承認者、旧ルール |
過去のマスタを上書きすると、同じ月を再計算したときに結果が変わるおそれがあります。締め時点の入力データと適用ルールを残し、再現できるようにします。
また、対象費用ごとに「製品への配賦額」「別掲した費用」「計算差異」を照合します。未登録の行を黙って落とす設計は避けます。
Power Queryは配賦ルールを実行する手段
Power Queryは、CSVの取込・マスタ結合・計算・集計の繰り返しに向いています。
一方、配賦基準が妥当か、入力時間が信頼できるか、基準変更を誰が承認するかまでは、自動で決まりません。
複数人による入力・承認、厳格な権限管理、履歴管理などが重要になった段階では、データベースや業務システムの利用も検討します。
導入するツールより先に、業務ルールとデータの持ち方を決めることが大切です。
配賦を細かくする価値は、管理コストを上回るか
配賦の精度向上には、次のようなコストがかかります。
- 現場での記録・入力時間
- データの確認・修正時間
- マスタの作成・更新・承認
- システムの開発・保守
- 教育・引き継ぎ
- 集計が遅くなり、判断が遅れる負担
例えば、15人が1日20分、月20日、追加記録をするとします。労務負担を1時間2,500円で評価すると、年間の時間コストは次のとおりです。
15人×20分÷60×20日×12か月×2,500円=300万円
これは必ずしも300万円の追加支出を意味しませんが、他の仕事へ使えた時間の負担です。計算処理だけを自動化しても、現場の記録が増えれば、全体では効率化にならない場合があります。
配賦額の変更を、そのまま改善効果にしない
製品Aから製品Bへ配賦額が50万円移っただけでは、会社全体の利益は増えていません。
効果として評価したいのは、例えば次のような変化です。
- 価格交渉によって得られた追加利益
- 生産ロット集約で減った実際の支出
- 空いた能力を活用して得られた利益
- 不適切な撤退・受注判断を防いだ効果
例えば、期待できる年間改善効果80万円に対し、月5時間の追加管理を時間単価2,500円で評価すると年15万円。初期費用30万円なら、単純計算で初年度の差額は35万円です。
ただし、80万円を確実な効果とせず、改善が実行される可能性や、他の費用も含めて評価します。保守的なケースでも取り組む価値があるかを確認してください。
実務の落としどころは「通常管理を簡潔にし、重要案件だけ深掘りする」
中小企業では、最初から全費用・全活動を精緻に管理するより、次のような段階的な設計が現実的です。
第1段階:部門・工程別の大きな違いを捉える
まず、直接把握できる費用を整理し、加工・組立など性質の異なる部門を分けます。
配賦基準は、取得できる機械時間・作業時間などから選びます。対象費用との関係が弱い基準を、取りやすいという理由だけで採用しないことが重要です。
第2段階:判断を変えるほど大きな費用だけ分ける
例えば、少量多品種の負担が採算判断を左右するなら、段取り費を別にします。
検査負担が大きく異なるなら、検査費を別にします。すべてを同時に細分化する必要はありません。
第3段階:通常の月次管理と、個別判断の分析を分ける
| 場面 | 運用例 |
|---|---|
| 毎月の通常管理 | 部門別配賦と、重要な活動の基準を使って継続集計 |
| 大口見積・価格交渉 | 対象製品の工程・段取り・検査負担を追加確認 |
| 撤退・内外製の判断 | 回避可能費用、残る固定費、代替利益を個別分析 |
| 設備投資 | 将来需要・供給能力・増分収支を別途検討 |
年に数回しか行わない重大な判断のために、すべての製品へ毎日詳細入力を求める必要があるかは、検討の余地があります。
通常管理は継続しやすく保ち、重要な判断には追加調査を行う。この分け方で、精度と負担を両立できます。
「判断が変わるか」で、追加の細分化を決める
例えば、機械時間の見積もりを10%増減しても、価格交渉や改善の優先順位が変わらないなら、さらに細かい測定をする必要性は低いかもしれません。
逆に、少しの前提変更で採算や判断が逆転するなら、その製品は追加調査の対象です。
ここでいう10%は例であり、全社共通の許容誤差ではありません。金額的重要性や判断の重大さに合わせて、確認する幅を決めます。
結果が変わらない部分への精緻化を抑え、結果を左右する部分へ調査を集中することが、管理資源の使い方として合理的です。
導入・見直しを進める6つのステップ
- 目的を決める:価格、改善、撤退、投資など、どの判断を支えたいかを明確にする
- 現行の歪みを探す:大量品・少量品、機械加工品・組立品などを比較する
- 最小限のモデルを作る:部門別配賦と、重要な費用だけで試算する
- 代表製品で確かめる:現場の負荷、入力時間、欠損、結果の説明可能性を確認する
- 並行比較する:旧方式との差を、採算改善と混同せず説明する
- 定着後に必要な部分だけ追加する:会議で使われ、行動につながったかを確認する
見直しのきっかけは、設備更新、生産方式の変更、製品構成の変化、外注化、品質要求の変更などです。
基準は継続性も必要ですが、事業が変わっているのに据え置くべきではありません。変更時は理由と適用時期を明確にし、比較可能性を確保します。
まとめ:必要な精度と、続けられる負担を両立させる
製造間接費の配賦は、細かくするほど経営に役立つとは限りません。
粗すぎれば、少量多品種や設備負荷の違いを見落とします。一方、細かすぎれば、入力と保守に追われ、判断に使う前に運用が止まってしまいます。
実務上の着地点は、次のように整理できます。
- 配賦の前に、何を決めるための数字かを明確にする
- 直接把握できる費用は、共通費に埋もれさせない
- 部門別・工程別の大きな違いから捉える
- 段取り・検査など、判断を左右する費用だけ追加で細分化する
- 低稼働の負担と、製品が使った資源を分けて見る
- 撤退・追加受注では、配賦額ではなく変化する収支も確認する
- データ取得・保守・確認まで含めて管理コストを評価する
目指したいのは、重要な判断を誤らず、その数字を現場と経営者が説明でき、翌月も無理なく作れる配賦の仕組みです。
最初は簡潔なモデルで始め、判断に影響する部分だけ深掘りする。その積み重ねが、管理会計を実際の利益改善につなげます。
製造間接費の配賦・原価管理の仕組みを見直したい方へ
業務改善ラボでは、配賦基準の整理、原価管理データの整備、Excel・Power Queryによる集計の効率化などについて、ご相談を受け付けています。
「今の配賦方法が実態に合っているかわからない」「精度を上げたいが、現場の入力を増やしたくない」といった段階から、業務と情報の流れを合わせて検討します。
お問い合わせの際は、機密情報を含む実データではなく、まずは費用項目・現在の配賦基準・判断したい内容をお知らせください。