製造間接費差異の計算方法をわかりやすく解説!予算差異・操業度差異を図解
「製造間接費が予算を超えているけれど、何が原因なのだろう?」
「生産量が減っただけなのに、原価差異が悪化しているのはなぜ?」
製造業の経理・原価管理部門では、毎月の原価計算でこうした疑問が生じることがあります。
製造間接費の差異は、単に予算と実績の差額を見るだけでは、原因を正しく把握できません。
例えば、実際の製造間接費が予算を20万円超過している場合でも、生産量の減少によって、さらに60万円の操業度差異が発生していることがあります。
この2つは、発生原因も改善方法も異なります。
この記事では、製造間接費差異の基本から、予算差異・操業度差異の計算方法、シュラッター図の見方、実務での分析・改善方法までを具体例で解説します。
また、ExcelやPower Queryを活用して、月次の差異分析業務を効率化する考え方も紹介します。
※ 本記事では理解しやすいよう、まず固定製造間接費だけを対象とした簡易モデルを使用します。実際の標準原価計算では、変動製造間接費や能率差異なども考慮する必要があり、採用している差異分析方式によって計算方法が異なります。
製造間接費差異とは?
製造間接費差異とは、製造間接費の実際発生額と、予定配賦額などの基準となる金額との差額です。
製造間接費には、工場の設備の減価償却費、保守費、間接労務費、電力費など、製品に直接ひも付けにくい費用が含まれます。
これらの費用を原価計算で管理する場合、予定配賦率を設定し、製品の生産に対応する基準時間などに応じて配賦する方法があります。
このとき、実際に発生した費用と予定配賦額が一致するとは限りません。
製造間接費差異=実際発生額-予定配賦額
この式では、差額がプラスなら不利差異、マイナスなら有利差異として扱います。
ただし、差異の表示方法や符号の取り扱いは企業によって異なるため、自社の原価計算ルールに合わせて確認してください。
予算差異と操業度差異の違い
固定製造間接費の差異を分析する場合、代表的な要因として予算差異と操業度差異があります。
| 差異の種類 | 意味 | 主な確認内容 |
|---|---|---|
| 予算差異 | 実際発生額と予算額の差 | 固定費の増減、予算設定の妥当性 |
| 操業度差異 | 基準操業度と配賦に用いた操業度の差による影響 | 生産量、設備負荷、稼働水準 |
簡単にいえば、予算差異は「費用が予算からどれだけ変化したか」、操業度差異は「予定していた操業度と実際の生産に対応する操業度の違いによって、固定費の配賦額がどれだけ変わったか」を示すものです。
実務で重要なのは、この2つの差異を区別して分析することです。
製造間接費差異を具体例で計算してみよう
ここでは、ある工場の固定製造間接費を例に計算します。
月間の固定製造間接費予算は300万円、予定している基準操業度は1,000時間とします。
一方、当月の実際発生額は320万円で、生産量が予定より少なかったとします。
計算に使用する前提条件
| 項目 | 金額・時間 |
|---|---|
| 固定製造間接費の予算 | 3,000,000円 |
| 基準操業度 | 1,000時間 |
| 実際発生額 | 3,200,000円 |
| 実際生産量に対応する標準時間 | 800時間 |
| 参考:実際作業時間 | 800時間 |
今回の例では、実際生産量に対応する標準時間と実際作業時間が、どちらも800時間で一致していると仮定します。
時間の部分の前提が分かりづらいかも知れませんので、解説します。
基準操業度:1,000時間
通常の生産能力をもとに、あらかじめ設定した操業時間です。今回は「1,000時間分の生産を想定していた」という意味です。
実際生産量に対応する標準時間:800時間
実際に作った製品の数量を、標準的な作業時間に換算したものです。今回は「実際に生産した数量なら、標準的には800時間かかる」という意味です。
実際作業時間:800時間
実際の生産にかかった時間です。今回は標準時間と同じ800時間なので、作業時間の面では標準どおりだったことになります。
これにより、固定製造間接費の予算差異と操業度差異の関係を、シンプルに確認できます。
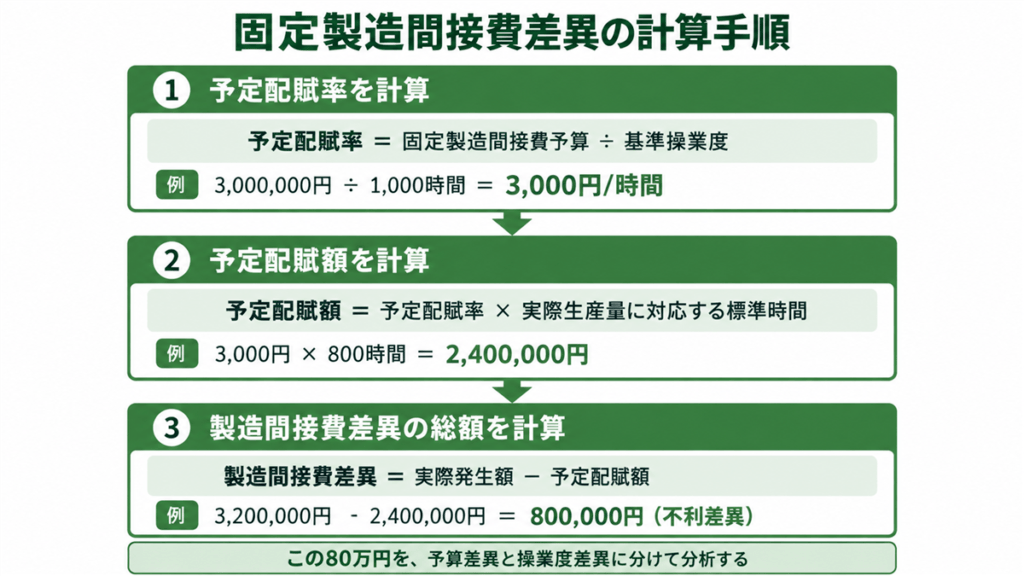
① 予定配賦率を計算する
最初に、固定製造間接費の予定配賦率を計算します。
予定配賦率=固定製造間接費予算÷基準操業度
3,000,000円÷1,000時間=3,000円/時間
したがって、今回の予定配賦率は1時間当たり3,000円です。
② 予定配賦額を計算する
次に、実際生産量に対応する標準時間800時間を使って、予定配賦額を計算します。
予定配賦額=予定配賦率×実際生産量に対応する標準時間
3,000円×800時間=2,400,000円
今回の予定配賦額は240万円です。
③ 製造間接費差異の総額を計算する
実際発生額は320万円、予定配賦額は240万円です。
製造間接費差異=3,200,000円-2,400,000円=800,000円(不利差異)
つまり、予定配賦額に対して80万円の不利差異が発生しています。
しかし、この80万円のすべてが費用の使いすぎによって生じているわけではありません。
ここから予算差異と操業度差異に分けて分析します。
予算差異の計算方法:費用はどれだけ増えたのか?

予算差異は、実際に発生した固定製造間接費と、固定費予算との差額です。
予算差異=実際発生額-固定製造間接費予算
今回の例では、次のようになります。
3,200,000円-3,000,000円=200,000円
したがって、予算差異は20万円の不利差異です。
固定製造間接費が、予定より20万円多く発生したことを示しています。
予算差異が発生する主な原因
例えば、次のような原因が考えられます。
- 設備保守費や修繕費が予定より増加した
- 設備の減価償却費が予算と異なった
- 人件費や外部委託費などが増加した
- 費用の計上時期が予算と異なった
- そもそも予算の見積もりが適切でなかった
ただし、不利差異が発生したからといって、必ずしも無駄な支出があったとは限りません。
例えば、故障を防ぐために必要な保守作業を実施したことで、当月の費用が増える場合もあります。
差異分析では、金額だけでなく、発生理由や今後への影響を確認することが重要です。
操業度差異の計算方法:生産量が減った影響を把握する
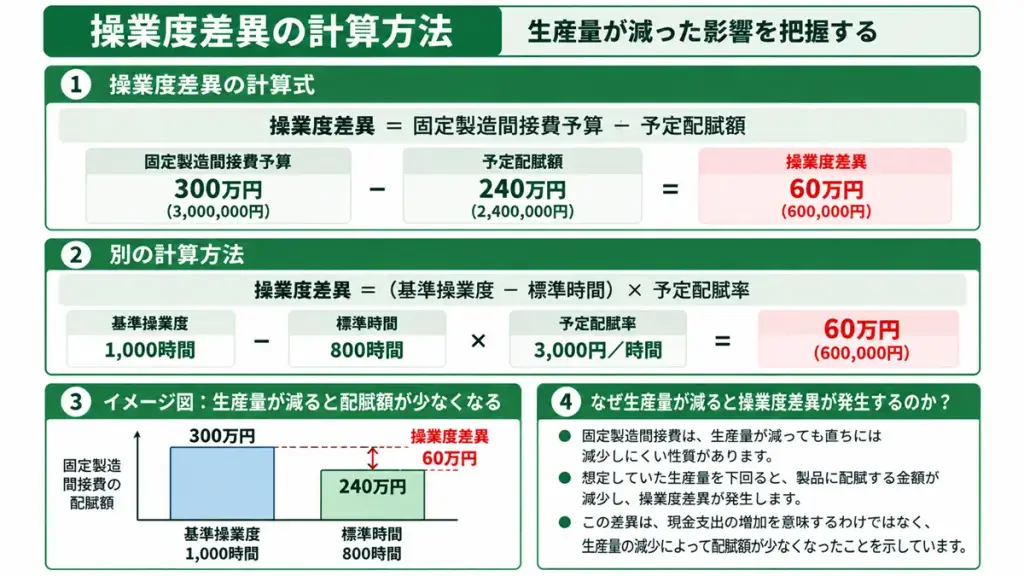
操業度差異は、基準操業度と、実際の生産に対応する操業度との差から生じる、固定製造間接費の配賦額の差異です。
今回の簡易モデルでは、次の式で計算できます。
操業度差異=固定製造間接費予算-予定配賦額
3,000,000円-2,400,000円=600,000円
したがって、操業度差異は60万円の不利差異です。
別の計算方法では、次のように求められます。
(基準操業度1,000時間-標準時間800時間)×予定配賦率3,000円=600,000円
基準操業度より200時間少ないため、固定製造間接費の予定配賦額が60万円少なくなったことを示しています。
なぜ生産量が減ると操業度差異が発生するのか?
固定製造間接費は、生産量が減っても直ちには減少しにくい性質を持っています。
例えば、工場設備の減価償却費は、設備の稼働時間が減ったからといって、同じ割合で減るわけではありません。
そのため、想定していた生産量を下回ると、固定費を製品に配賦する金額が減少し、操業度差異が発生します。
ここで注意したいのは、操業度差異の発生が、そのまま現金支出の増加を意味するわけではないということです。
固定費の発生額が同じでも、操業度の低下によって不利差異が発生する可能性があります。
製造間接費差異80万円を予算差異と操業度差異に分ける
ここまでの計算結果を整理してみましょう。
| 項目 | 金額 | 内容 |
|---|---|---|
| 固定製造間接費予算 | 300万円 | 当初予定した固定費 |
| 実際発生額 | 320万円 | 実際に発生した固定費 |
| 予定配賦額 | 240万円 | 標準時間800時間に対する配賦額 |
| 予算差異(不利) | 20万円 | 予算と実際発生額の差 |
| 操業度差異(不利) | 60万円 | 基準操業度より少ない生産に対応する影響 |
| 差異合計(不利) | 80万円 | 実際発生額と予定配賦額の差 |
今回の例では、製造間接費差異80万円のうち、予算差異が20万円、操業度差異が60万円です。
製造間接費差異80万円=予算差異20万円+操業度差異60万円
つまり、80万円の不利差異のうち、費用が予算を超えた影響は20万円であり、残り60万円は操業度が基準を下回った影響によるものです。
この区分ができると、改善に向けた検討内容も変わります。
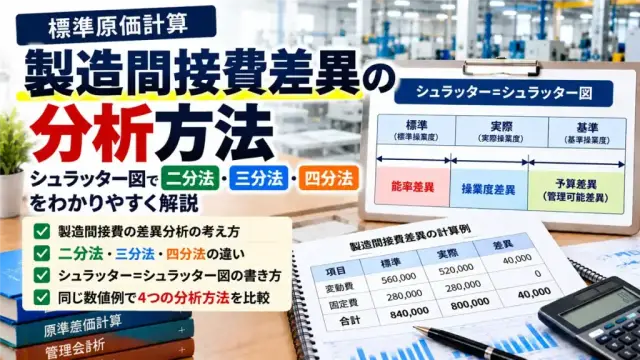
シュラッター図とは?製造間接費差異を図で理解する
製造間接費差異の分析を理解するうえで役立つのが、シュラッター図です。
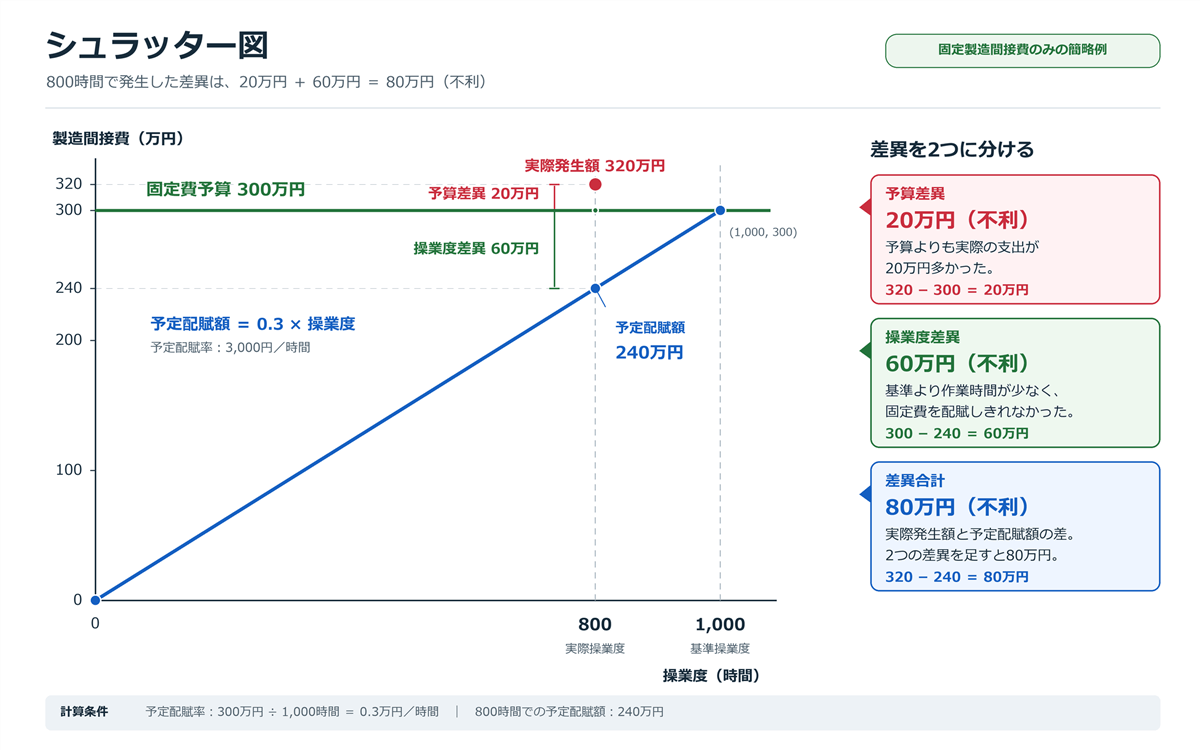
シュラッター図とは、縦軸に製造間接費の金額、横軸に操業度をとり、予算額・実際発生額・予定配賦額などの関係を図で表したものです。
日商簿記の工業簿記や原価計算の学習でも使われる図で、製造間接費差異がどのような原因で発生したのかを視覚的に理解できます。
今回は固定製造間接費のみを対象としているため、シュラッター図を簡略化して考えます。
今回の計算例をシュラッター図で表す
今回の数値は次のとおりです。
- 実際発生額:320万円
- 固定製造間接費予算:300万円
- 予定配賦額:240万円
- 基準操業度:1,000時間
- 実際作業時間:800時間
- 実際生産量に対応する標準時間:800時間
【ここにシュラッター図の画像を挿入】
図では、固定費予算の300万円を表す水平線、操業度に応じて増加する予定配賦額の直線、実際発生額320万円を使って、それぞれの差を示します。
実際作業時間800時間の位置で、実際発生額320万円と予算額300万円の差が予算差異20万円です。
また、固定費予算300万円と、予定配賦額240万円の差が操業度差異60万円です。
この2つを合計すると、製造間接費差異80万円になります。
| 図上の比較 | 計算 | 差異 |
|---|---|---|
| 実際発生額と予算額 | 320万円-300万円 | 20万円(不利) |
| 予算額と予定配賦額 | 300万円-240万円 | 60万円(不利) |
| 実際発生額と予定配賦額 | 320万円-240万円 | 80万円(不利) |
シュラッター図を使うと、80万円の不利差異を一つの数字として見るのではなく、費用が予算より増えた20万円と、操業度が低下したことによる60万円に分けて理解できます。
一般的なシュラッター図では能率差異も分析する
ここまでの図は、固定製造間接費のみを対象に、実際作業時間と標準時間が一致する場合の簡略版です。
一般的なシュラッター図では、固定費に加えて変動製造間接費を考慮し、変動予算線や予定配賦額を表す線を使って分析することがあります。
その場合、予算差異・操業度差異だけでなく、能率差異も含めて考える必要があります。
例えば、製品を作るための標準時間が800時間なのに、実際には900時間かかった場合、100時間の差は作業能率や設備の稼働状況などを確認する手掛かりになります。
ただし、能率差異の計算方法や固定費部分の取り扱いは、採用している差異分析方式によって異なります。
標準原価計算では、二分法・三分法・四分法など、差異を分ける方法が複数あります。そのため、シュラッター図を使う場合も、自社が採用している差異分析方式と計算式を一致させることが重要です。
実務でシュラッター図を使うメリット
シュラッター図は、差異の計算式を覚えるためだけのものではありません。
実務では、経理部門が製造部門や経営層に差異の発生原因を説明する際にも役立ちます。
例えば、製造間接費差異が80万円の不利差異だった場合、単に「80万円の原価差異が発生しました」と報告するよりも、「費用の予算超過が20万円、操業度低下の影響が60万円」と説明する方が、改善すべき課題を共有しやすくなります。
ただし、図が示すのは差異の金額上の構造です。実際に何が原因で費用が増えたのか、なぜ操業度が低下したのかについては、費目別実績や生産管理データを確認する必要があります。
予算差異と操業度差異では改善方法が異なる
製造間接費差異を分析する目的は、差異の金額を報告することだけではありません。
発生原因を把握し、改善につなげることが重要です。
予算差異に対する改善方法
予算差異が大きい場合は、費目別・部門別の実際発生額を確認します。
例えば、設備保守費が予算を超えている場合は、設備故障による臨時修理が原因なのか、保守契約の単価上昇が原因なのかを調べます。
原因によって、設備の予防保全、契約条件の見直し、予算精度の改善など、対応方法が変わります。
操業度差異に対する改善方法
操業度差異が大きい場合は、まず基準操業度を下回った理由を確認します。
- 受注数量が想定より少なかった
- 製品構成の変化によって必要な加工時間が減った
- 設備故障や部品不足によって生産できなかった
- 生産計画が変更された
- 基準操業度の設定が実態に合っていなかった
需要減少が原因であれば、受注拡大や生産能力の再配置を検討します。
設備停止が原因であれば、故障対策や保全方法の見直しが必要になるかもしれません。
一方、基準操業度の設定自体が過大であれば、原価計算上の前提を見直す必要があります。
なお、操業度差異を小さくするためだけに生産量を増やすことは適切とは限りません。需要を超える生産は、在庫増加や資金負担などの問題につながる場合があります。
操業度差異の管理で注意したいポイント
① 実際時間と標準時間を区別する
今回の例では、実際生産量に対応する標準時間と実際作業時間が一致する前提を置きました。
しかし、実際の工場では、作業能率や設備停止などによって両者が異なることがあります。
例えば、生産量に対応する標準時間が800時間であっても、実際には900時間かかったというケースです。
この場合、予定配賦額を標準時間で計算する方式では、実際時間と標準時間の違いによる影響も考慮する必要があります。
製造間接費差異を予算差異・操業度差異・能率差異などに分けて分析する方法もあるため、自社が採用している差異分析方式を確認してください。
② 固定費と変動費を分けて考える
今回は固定製造間接費だけを対象にしました。
しかし、実際の製造間接費には、電力費や消耗品費など、生産量や稼働時間に応じて増減する費用も含まれます。
変動費と固定費を同じように扱うと、差異の原因がわかりにくくなります。
実務では、費用の性質に応じて予算を設定し、必要に応じて変動予算や柔軟予算を使用して分析することが重要です。
③ 不利差異が出ても、現場の責任とは限らない
例えば、受注量の減少が原因で操業度差異が発生した場合、製造現場だけで解決できる問題とは限りません。
営業計画、生産計画、設備投資方針などが関係している可能性があります。
差異の責任を判断する場合は、各部門が管理できる要因と管理できない要因を区別することが重要です。
④ 操業度差異と実際の損益影響は区別する
今回の60万円の操業度差異は、基準操業度と標準時間の違いによる固定製造間接費の予定配賦額の差を表しています。
しかし、その金額がそのまま会社全体の利益減少額になるとは限りません。
実際の利益への影響を評価するときは、販売数量、売上高、変動費、固定費、在庫の増減なども確認する必要があります。
原価差異は原因を分析するための情報であり、利益への影響を判断するときには別の分析も必要です。
Excelで製造間接費差異を計算・グラフ化したい方へ
ここまで、固定製造間接費の予算差異と操業度差異の計算方法を解説しました。
実際の業務では、これらの差異をExcelで計算し、シュラッター図で可視化すると、より理解しやすくなります。
別記事では、無料のExcelテンプレートを使って差異分析表とシュラッター図を作成する方法、さらにPower Queryで月次データを自動集計する方法を紹介しています。
関連記事:Excelで製造間接費差異を計算・グラフ化!Power Queryによる月次分析の自動化
原価計算・Excel・Power Queryの業務改善について
業務改善ラボでは、製造業の原価計算や管理会計に関する業務改善について、ExcelやPower Queryを活用した仕組みづくりも含めてご相談を想定しています。
例えば、次のようなテーマです。
- 製造間接費の配賦基準・予定配賦率の見直し
- 予算差異・操業度差異・原価差異の分析方法の整理
- 部門別・製品別の原価管理資料の改善
- Excelによる月次原価計算業務の効率化
- Power Queryによる予算・実績データの結合と自動集計
- 原価計算マスタやデータ照合ルールの整備
- 担当者が変わっても運用できる集計手順の標準化
原価計算の業務改善では、Excelの操作だけでなく、製造業の原価計算や工場管理の仕組みを理解することが重要です。
「差異分析の計算方法が適切かわからない」「毎月の原価集計に時間がかかっている」「Power Queryを活用して原価計算業務を効率化したい」といった段階からでも、お気軽にご相談ください。
※ お問い合わせの際は、会社の機密情報を含む実データではなく、まずはデータの項目名や現在の処理手順、困っている点などをお知らせください。
関連記事:製造間接費の配賦基準についても確認しよう
製造間接費差異を理解するには、そもそも製造間接費をどのような基準で製品に配賦しているかを把握することも重要です。
生産数量、機械稼働時間、作業時間など、配賦基準の違いによって製品別原価の見え方は変わります。
前回の記事では、製造間接費の配賦基準の選び方について、6つの具体例で解説しています。
まとめ:製造間接費差異は予算差異と操業度差異に分けて分析する
今回は、固定製造間接費を例に、予算差異と操業度差異の計算方法、シュラッター図を使った理解方法を解説しました。
今回の計算例では、実際発生額320万円、予定配賦額240万円で、合計80万円の不利差異が発生しました。
その内訳は次のとおりです。
- 予算差異20万円:実際発生額が固定製造間接費予算を超えた影響
- 操業度差異60万円:基準操業度より生産に対応する標準時間が少なかった影響
このように差異を分けて分析することで、費用の増加と操業度の変化を区別できます。
また、シュラッター図を使うことで、実際発生額・予算額・予定配賦額の関係を視覚的に確認できます。
ただし、実務では固定費と変動費、実際時間と標準時間、差異分析方式などを適切に整理することが重要です。
また、差異の金額を確認するだけでなく、発生原因を把握し、具体的な改善活動につなげる必要があります。
原価差異分析の目的は、数字を合わせることではなく、原価の変動要因を明らかにし、適切な経営判断や業務改善につなげることです。
ExcelやPower Queryを活用して定型的な集計作業を効率化し、原因分析や改善策の検討に時間を使える仕組みを整えていきましょう。