製造業で利益が出ない7つの原因|売上が増えても儲からない理由と改善策
どうも、業務改善ラボのまっすーです。
「売上は順調に増えているのに、なぜか利益が出ない」
「工場は忙しく、生産数量も増えている。それなのに営業利益が減っている」
製造業では、このような問題に直面することがあります。
売上高が増えることは、必ずしも利益の増加を意味しません。販売単価の低下、原材料費の上昇、生産効率の悪化、不採算製品の増加など、さまざまな要因によって利益が圧迫されるためです。
特に注意したいのは、会社全体では黒字でも、製品別・取引先別に見ると赤字の取引が隠れている場合があることです。
そこで今回は、製造業で利益が出ない代表的な7つの原因と、その改善策を解説します。
架空の製造業の損益計算書を使いながら、売上が増えても利益が減少する仕組みや、改善すべき課題の見つけ方を紹介します。
製造業で売上が増えても利益が出ないのはなぜ?
まず、製造業の利益構造を簡単に確認しておきましょう。
利益を考える際には、売上高と費用の関係を把握することが重要です。
管理会計では、費用を変動費と固定費に分けて考える方法があります。
- 変動費:生産量・販売量などに応じて増減する費用。材料費、外注加工費などが代表例です。
- 固定費:一定の範囲では生産量や販売量にかかわらず発生する費用。減価償却費、工場の管理費、人件費の一部などが該当します。
なお、実際には費用の性質や管理期間によって分類が異なり、材料費のすべてが変動費、人件費のすべてが固定費というわけではありません。
限界利益と営業利益の関係
限界利益と営業利益は、次のように計算できます。
限界利益=売上高-変動費
営業利益=限界利益-固定費
限界利益は、売上から変動費を差し引いたもので、固定費を回収し利益を生み出すための原資です。
つまり、売上高が増えても、変動費がそれ以上に増加したり、固定費が増加したりすれば、営業利益は減少します。
【具体例】売上10%増なのに、営業利益が80%減少する会社
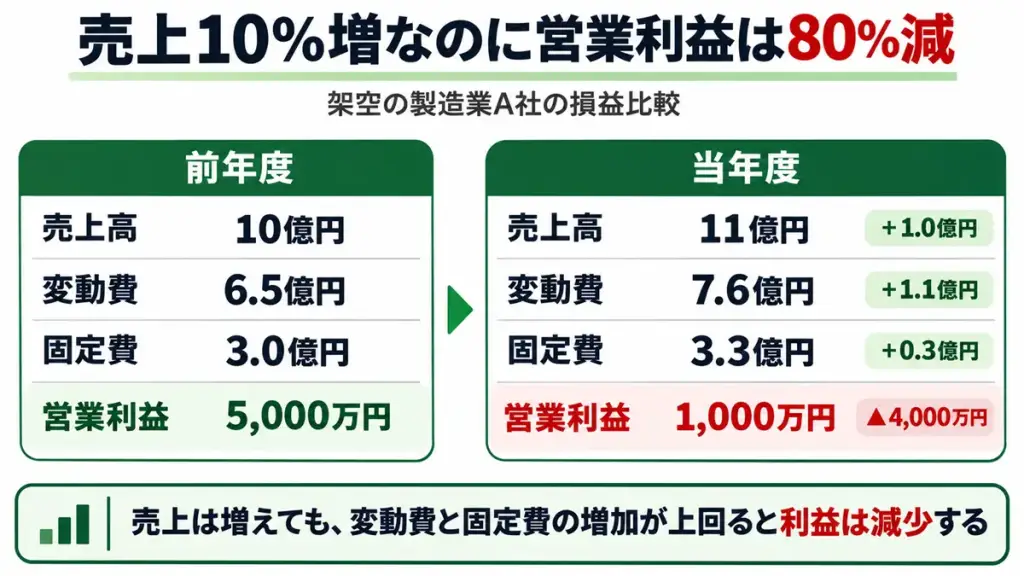
ここで、架空の製造業A社を例に考えてみます。
A社は自動車部品を製造しており、売上高は前年度の10億円から11億円へと増加しました。
しかし、営業利益は5,000万円から1,000万円へ減少しています。
A社の損益比較
| 項目 | 前年度 | 当年度 | 増減 |
|---|---|---|---|
| 売上高 | 10億円 | 11億円 | +1億円 |
| 変動費 | 6.5億円 | 7.6億円 | +1.1億円 |
| 限界利益 | 3.5億円 | 3.4億円 | ▲1,000万円 |
| 固定費 | 3億円 | 3.3億円 | +3,000万円 |
| 営業利益 | 5,000万円 | 1,000万円 | ▲4,000万円 |
| 営業利益率 | 5.0% | 約0.9% | 約▲4.1ポイント |
※ 架空の会社・数値です。管理会計上の変動費・固定費分類による簡略化した損益モデルであり、実際の会計処理や財務諸表を再現したものではありません。
売上高は1億円増加しています。
ところが、変動費は1億1,000万円増加し、さらに固定費も3,000万円増えました。
その結果、営業利益は4,000万円減少しています。
売上高が10%増えたのに、営業利益は80%減少してしまったのです。
何が利益を押し下げたのか
A社の場合、営業利益の変化は次のように分解できます。
- 売上増加による影響:+1億円
- 変動費増加による影響:▲1億1,000万円
- 固定費増加による影響:▲3,000万円
- 営業利益の増減:▲4,000万円
ここで注意したいのは、変動費の増加には、販売数量の増加に伴う正常な増加分と、単価上昇・歩留まり悪化・製品構成の変化による増加分が混在していることです。
したがって、単純に「変動費が増えたから悪い」と判断するのではなく、売上数量、販売単価、製品構成、原価率の変化を分けて分析する必要があります。
製造業で利益が出ない7つの原因
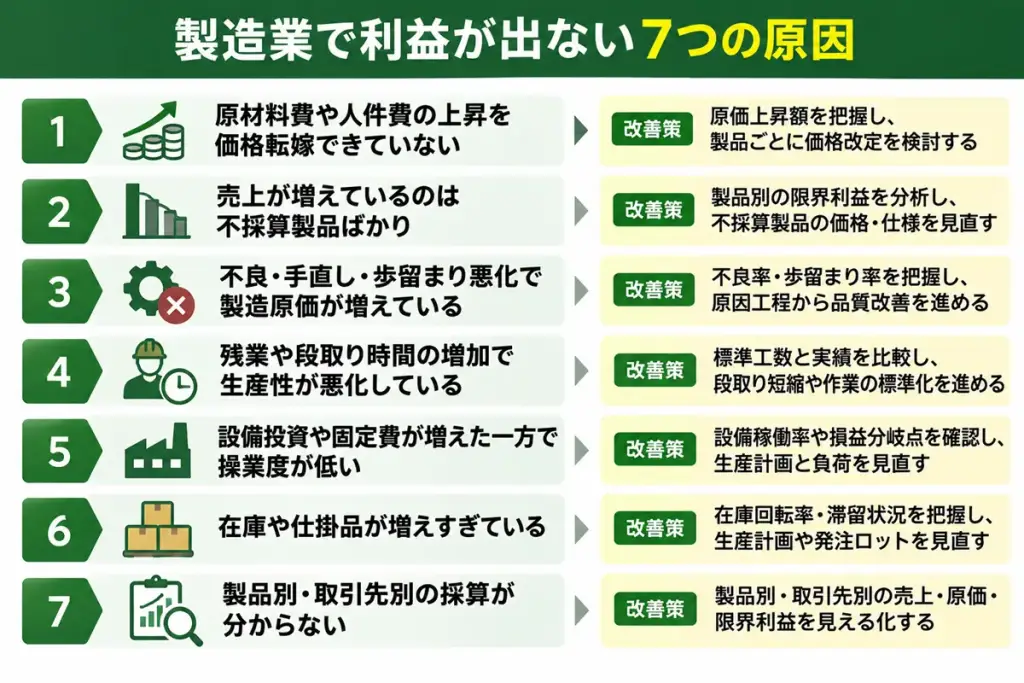
ここからは、製造業で利益が出ない代表的な原因を7つ紹介します。
原因① 原材料費や人件費の上昇を価格転嫁できていない
最初に確認したいのが、原価上昇に販売価格が追いついているかどうかです。
例えば、製品1個当たりの原価が850円から930円へ上昇したとします。
販売価格が1,000円のままなら、製品1個当たりの利益は150円から70円へ減少します。
原価上昇80円を価格に反映できなければ、利益は半分以下になってしまいます。
2026年3月時点の中小企業庁調査でも、価格転嫁率は54.2%となっており、コスト上昇の十分な転嫁は引き続き課題となっています。
参考:経済産業省:2026年3月価格交渉促進月間フォローアップ調査
改善策:製品別の原価上昇額を材料費・労務費・エネルギー費などに分けて計算し、必要な価格改定額を客観的なデータで示しましょう。
一律の値上げ率を設定するのではなく、製品ごとの原価構成を踏まえて検討することが重要です。
原因② 売上が増えているのは不採算製品ばかり
売上高の増加が、必ずしも利益の増加につながらない代表的な理由の一つが、製品構成の変化です。
例えば、利益率の高い製品Aの販売数量が減少し、利益率の低い製品Bの販売数量が増えている場合、売上全体が増加していても利益率が悪化することがあります。
製品別の限界利益を比較する
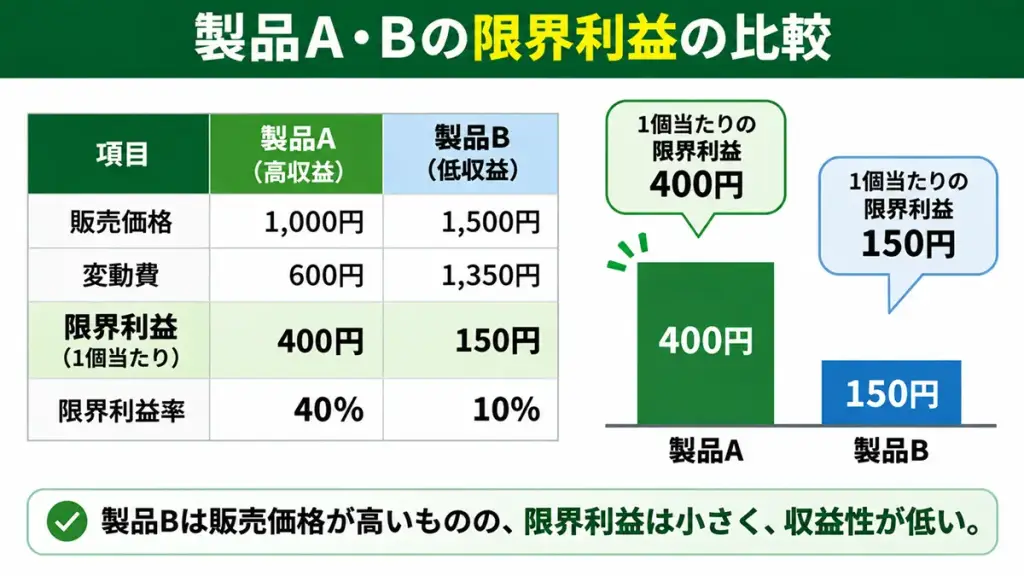
| 項目 | 製品A | 製品B |
|---|---|---|
| 販売価格 | 1,000円 | 1,500円 |
| 変動費 | 600円 | 1,350円 |
| 限界利益 | 400円 | 150円 |
| 限界利益率 | 40% | 10% |
製品Bは製品Aより販売価格が高いものの、1個当たりの限界利益は小さくなっています。
もし製品Aと製品Bが同じ時間だけ設備を使用するのであれば、製品Aを優先した方が、設備1時間当たりに獲得できる限界利益は大きくなります。
ただし、実際の製造業では、生産設備の制約、顧客との契約、製品間の関係などもあるため、限界利益率だけで製品の優先順位を決めることはできません。
改善策:製品別・取引先別の売上高だけでなく、限界利益額、限界利益率、設備時間当たりの限界利益を比較しましょう。
不採算製品については、値上げ、工程改善、仕様見直し、受注条件の変更などを検討します。
原因③ 不良・手直し・歩留まり悪化で製造原価が増えている
工場が忙しくても利益が出ない原因として、不良品や手直し作業の増加も見逃せません。
例えば、材料を1,000個分投入しても、良品が950個しか完成しなければ、投入した材料や作業時間の一部が売上につながらないことになります。
さらに、不良品の検査、選別、手直し、再加工などが発生すると、追加の工数や費用も必要です。
歩留まり率を確認する
歩留まり率=良品数量÷投入数量×100
例えば、1,000個投入して950個の良品が完成した場合、歩留まり率は95%です。
ここで良品数量が980個に改善すれば、歩留まり率は98%になります。
同じ投入数量からより多くの良品を生産できるため、材料ロスなどの削減につながります。
ただし、歩留まりの定義は工程や製品によって異なります。多段階工程では、工程ごとの良品率と全体の歩留まりを区別する必要があります。
改善策:不良率・歩留まり率・手直し工数を工程別に把握し、不良発生の多い工程から原因分析を進めます。
品質改善を単なる品質指標の改善で終わらせず、材料費・労務費・製造経費の削減効果まで確認することが重要です。
原因④ 残業や段取り時間の増加で生産性が悪化している
生産数量が増加しても、それ以上に作業時間が増えている場合、労務費が利益を圧迫している可能性があります。
例えば、従来は1,000個の製品を500時間で生産していた工場が、同じ1,000個を生産するのに600時間必要になったとします。
この場合、製品1個当たりの作業時間は0.5時間から0.6時間に増加しています。
標準時間当たりの労務費や実際作業時間を比較すると、生産性悪化の影響を把握できます。
特に確認したい作業時間
- 実際に製品を加工・組み立てしている時間
- 段取り替えや設備調整にかかる時間
- 材料待ち・指示待ちなどの待機時間
- 不良品の手直しにかかる時間
- 設備故障による停止時間
残業時間が増加している場合も、単純な人員不足だけでなく、段取りや生産計画の問題が関係している可能性があります。
改善策:標準工数と実績工数の差異を把握し、ロス時間の大きい工程を特定しましょう。
工程の標準化、段取り替えの短縮、生産計画の見直しなどによって、生産数量を維持しながら作業時間を削減できる可能性があります。
原因⑤ 設備投資や固定費が増えた一方で、操業度が低い
設備投資を実施すると、生産能力は増えますが、同時に減価償却費や保守費などの固定費も増加する場合があります。
新しい設備の導入によって生産量や限界利益が十分に増えなければ、固定費負担によって営業利益が減少する可能性があります。
例えば、月間固定費が2,000万円、製品1個当たり限界利益が1,000円の工場を考えます。
単純化すると、固定費を回収するために必要な販売数量は次のとおりです。
損益分岐点販売数量=固定費÷製品1個当たり限界利益
2,000万円÷1,000円=20,000個
つまり、この条件では月間20,000個を販売して初めて固定費を回収できます。
固定費が2,500万円に増加した場合は、損益分岐点数量が25,000個に増えます。
設備投資後の販売数量が十分に増えなければ、売上高が増加していても利益が圧迫される可能性があります。
※ 単一製品、一定の限界利益、一定の固定費を前提とした簡略例です。
改善策:設備投資前後の固定費、販売数量、限界利益を比較し、損益分岐点や設備稼働状況を確認しましょう。
製造間接費の操業度差異を分析することも、設備負荷と原価の関係を把握する手段の一つです。
原因⑥ 在庫や仕掛品が増えすぎている
在庫の増加も、製造業の経営に影響する重要な問題です。
例えば、販売数量を上回る生産を続けると、製品在庫や仕掛品が積み上がっていきます。
在庫が多いと、保管費、在庫管理工数、廃棄リスク、品質劣化などの問題が発生する可能性があります。
また、在庫として資金が固定されるため、キャッシュフローの悪化にもつながります。
在庫増加と利益減少は区別して考える
ここは会計上、注意が必要なポイントです。
在庫や仕掛品が増加したからといって、その増加額がそのまま当期の費用となり、営業利益を減少させるわけではありません。
製造原価の一部は棚卸資産として計上され、売上原価として認識される時期が異なる場合があります。
一方で、過剰在庫による保管費用や廃棄・評価損、在庫管理費用などは収益性を悪化させる要因になります。
そのため、在庫問題を分析する際は、損益への影響とキャッシュフローへの影響を分けることが重要です。
在庫管理で確認したい指標
- 在庫回転率
- 在庫回転期間
- 滞留在庫金額
- 仕掛品の滞留日数
- 棚卸資産評価損・廃棄損
改善策:需要予測、生産計画、発注ロット、仕掛品の滞留状況を見直しましょう。
まずは長期間動いていない在庫や、特定工程に滞留している仕掛品を把握することから始めると効果的です。
原因⑦ 製品別・取引先別の採算が分からない
最後に挙げたいのが、原価や利益を十分に把握できていないことです。
実際には、これ自体が直接の費用増加要因ではなく、利益悪化の原因を発見できず、改善が遅れてしまう管理上の問題です。
例えば、会社全体では営業利益が出ていても、製品別に見ると次のようになっている場合があります。
- 製品A:利益率が高く、会社全体の利益を支えている
- 製品B:売上は大きいが、利益がほとんど出ていない
- 製品C:特殊仕様によって作業工数が増加し、赤字になっている
会社全体の損益計算書だけでは、この違いを把握することは難しいでしょう。
また、製品別の採算を計算する際には、共通固定費の配賦方法によって見かけの利益が変わる点にも注意が必要です。
製品の継続・撤退や受注可否を判断する場合は、配賦後の利益だけではなく、限界利益や回避可能な費用、設備制約などを合わせて検討します。
改善策:製品別・取引先別の売上高、変動費、限界利益を把握し、必要に応じて固定費を分析しましょう。
そのうえで、不採算製品の価格改定、受注条件の変更、工程改善などの対策につなげます。
中部経済産業局の2026年の製造業向け支援資料でも、製品別原価の見える化を通じて、原価差異の特定、調達改善、不採算製品の値上げ交渉などにつなげる考え方が示されています。
利益改善は何から始める?優先順位の決め方
ここまで7つの原因を紹介しましたが、すべてに同時に取り組む必要はありません。
特に人員や時間に制約のある中小製造業では、利益改善への影響が大きい課題から着手することが重要です。
ステップ① 利益減少の要因を金額で分解する
最初に、会社全体の営業利益が前年度からどれだけ変化したのかを確認します。
そのうえで、売上数量、販売単価、製品構成、変動費単価、作業効率、固定費などの変化を可能な範囲で分解します。
冒頭のA社の例では、営業利益が4,000万円減少していました。
まずは変動費が増えた原因を調べ、販売数量の増加による影響と、原価率の悪化による影響を分けて確認します。
ステップ② 改善余地の大きい製品・工程を見つける
会社全体の数字だけでは、具体的な改善策を決めにくい場合があります。
そのため、製品別・部門別・工場別に分析対象を絞り込みます。
例えば、次のような項目を重点的に確認します。
- 限界利益の低い製品
- 原価上昇額が大きい製品
- 不良や手直しの多い工程
- 残業時間が増えている部門
- 固定費負担が大きい設備
- 長期間滞留している在庫・仕掛品
ステップ③ 改善効果と実行難易度で優先順位を決める
改善テーマを選ぶ際には、利益改善への効果と実行のしやすさを比較します。
| 改善テーマ | 確認する効果 | 主な担当部門 |
|---|---|---|
| 価格転嫁 | 改定単価×対象販売数量 | 営業・原価管理 |
| 材料費削減 | 材料単価・使用量の削減効果 | 購買・製造 |
| 歩留まり改善 | 材料ロス・不良・手直し費用の削減 | 製造・品質 |
| 作業時間短縮 | 削減できる残業費・外注費など | 製造・生産技術 |
| 在庫削減 | 資金回収・保管費用・廃棄リスクの低減 | 生産管理・購買 |
※ 表の計算方法は改善効果を考えるための出発点です。実際の利益効果には販売数量変化、追加費用、改善投資、費用の回避可能性などを反映する必要があります。
例えば、作業時間を短縮しても、人員配置や残業時間が変わらなければ、直ちに同額の労務費削減となるわけではありません。
効果を過大評価しないよう、実際に削減できる費用や追加で獲得できる利益を確認しましょう。
製造業の利益改善に使いたいKPI
改善活動を継続するためには、目標と実績を定期的に比較する仕組みが必要です。
製造業の経営管理では、以下のような指標が役立ちます。
| KPI | 管理する目的 |
|---|---|
| 営業利益率 | 会社全体の収益性を確認 |
| 限界利益率 | 売上に対する限界利益の割合を確認 |
| 製品別限界利益 | 製品ごとの収益性を比較 |
| 原価差異 | 標準原価と実際原価の乖離を確認 |
| 歩留まり率・不良率 | 品質ロスを把握 |
| 実績工数・時間差異 | 作業効率の変化を確認 |
| 在庫回転期間 | 在庫の滞留状況を確認 |
重要なのは、指標を増やしすぎないことです。
会社全体の利益につながるKPIを選び、改善活動の成果を数値で確認することが重要です。
利益改善を進めるための90日間の取り組み例
利益改善は、問題を一度にすべて解決しようとするより、対象を絞って進めた方が取り組みやすくなります。
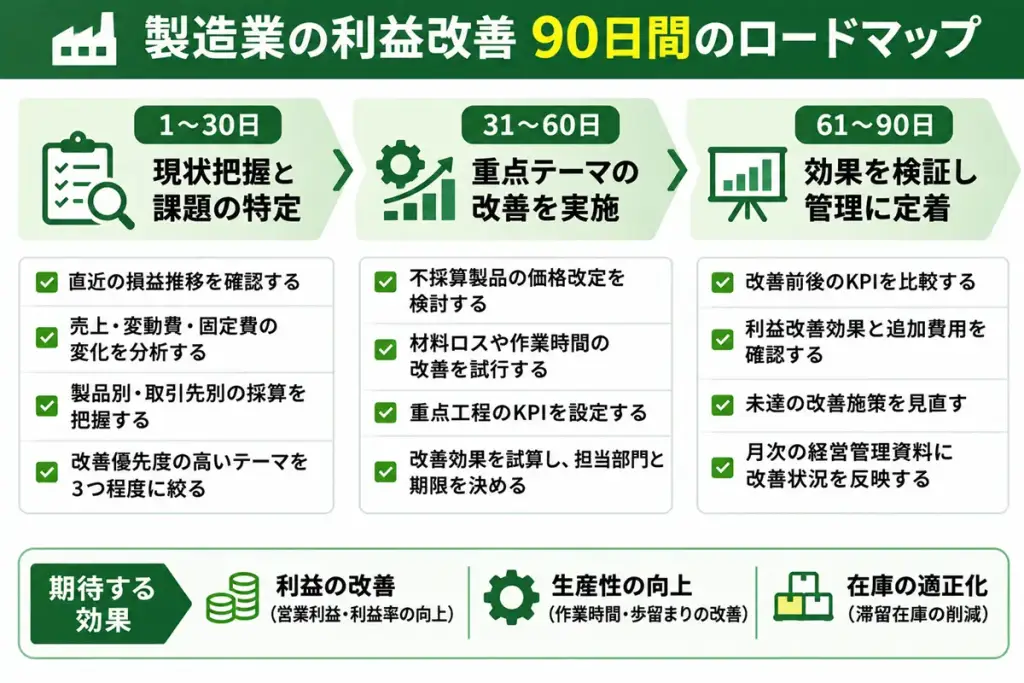
ここでは、90日間の改善計画の例を紹介します。
最初の30日:現状把握と課題の特定
- 直近12か月の損益推移を確認する
- 売上・変動費・固定費の変化を分析する
- 主要製品・取引先の採算を把握する
- 改善優先度の高いテーマを3つ程度に絞る
31~60日:重点テーマの改善を実施
- 不採算製品の価格改定を検討する
- 材料ロスや作業時間の改善を試行する
- 重点工程のKPIを設定する
- 改善効果を試算し、担当部門と期限を決める
61~90日:効果を検証して管理に定着させる
- 改善前後のKPIを比較する
- 利益改善効果と追加費用を確認する
- 未達となった改善施策を見直す
- 月次の経営管理資料に改善状況を反映する
これはあくまで取り組みの一例であり、会社の規模や課題によって必要な期間は異なります。
最初から完璧な管理体制を作る必要はありません。まずは一つの製品群や工場を対象に、改善効果を検証することから始める方法もあります。
製造業の利益改善でよくある質問
Q. 売上を増やすことと、原価を下げることのどちらが重要ですか?
会社の状況によって異なります。
十分な限界利益が得られる製品の販売数量を増やせるのであれば、売上拡大による利益増加が期待できます。
一方、利益率の低い製品を増販すると、売上は増えても利益が伸びない場合があります。
そのため、売上高だけでなく、限界利益や設備制約を踏まえて判断することが重要です。
Q. 製品別原価が分からない場合、何から始めればよいですか?
まずは主要製品を対象に、材料使用量、作業時間、販売単価などを収集することをおすすめします。
すべての製品について詳細な原価計算を一度に導入するのではなく、売上高の大きい製品や原価上昇の影響が大きい製品から始めると、改善テーマを見つけやすくなります。
Q. 固定費は削減しなければいけませんか?
必ずしもそうではありません。
設備投資や人材育成によって固定費が増加しても、将来の限界利益や付加価値を十分に増やせるのであれば、必要な投資となる場合があります。
固定費の金額だけでなく、投資によって生み出される利益と回収期間を確認することが重要です。
Q. 利益改善の効果はいつ確認すればよいですか?
月次で損益やKPIを確認することを基本とし、改善テーマによっては週次・日次でも進捗を確認します。
例えば、不良率や設備停止時間は短い周期で確認し、製品別の利益や会社全体の営業利益は月次で検証する方法が考えられます。
製造業の原価管理・利益改善についてご相談ください
製造業の利益改善では、売上や原価の数字を集計するだけでなく、利益が減少している原因を整理し、改善策につなげることが重要です。
しかし、実際には次のような問題があるかもしれません。
- 製品別・取引先別の利益が分からない
- 工場別の原価をうまく比較できない
- 原材料費や労務費の上昇が利益にどれだけ影響しているか分からない
- 原価差異分析を行っているが、改善活動につながっていない
- 毎月の原価集計や予算実績管理に時間がかかっている
業務改善ラボでは、製造業の原価計算・管理会計の知識と、Excel・Power Queryなどを組み合わせた業務改善をテーマにしています。
例えば、次のような仕組みづくりについてご相談いただけます。
| 課題 | 改善の方向性 |
|---|---|
| 製品別採算が見えない | 製品別・取引先別の採算分析資料を整備 |
| 原価上昇の原因が分からない | 材料費・労務費・間接費の差異分析 |
| 毎月の管理資料作成が大変 | 既存のExcel集計・報告資料の改善 |
| 工場別の損益を比較したい | 部門別・工場別の損益管理資料を設計 |
まずは「どの製品で利益が出ているのか知りたい」「今の原価管理表を改善したい」といった小規模なテーマからでもご相談いただけます。
初回のお問い合わせで、社外秘の原価データや取引先情報を送っていただく必要はありません。現在の管理方法と困っている作業をお知らせください。
※ 公開前にお問い合わせページのURLとフォームの動作をご確認ください。
まとめ:売上ではなく、利益が生まれる仕組みを見直そう
今回は、製造業で売上が増えても利益が出ない7つの原因について解説しました。
- 原材料費や人件費の上昇を価格転嫁できていない
- 不採算製品の売上が増えている
- 不良・手直し・歩留まり悪化で原価が増えている
- 残業や段取り時間の増加で生産性が悪化している
- 固定費が増えた一方で操業度が低い
- 在庫や仕掛品が増えすぎている
- 製品別・取引先別の採算を把握できていない
特に重要なのは、売上高の増減だけでなく、限界利益や固定費の変化を把握することです。
また、会社全体の損益だけでなく、製品別・部門別・工場別に分析することで、利益悪化の原因を具体的に見つけられるようになります。
売上を増やすことだけを目標にするのではなく、利益を生み出す仕組みそのものを改善していきましょう。