【無料Excel付き】原価差異分析を自動化する方法|材料費・労務費・製造間接費を一括管理
どうも、業務改善ラボのまっすーです。
製造業の原価管理では、毎月さまざまな原価差異が発生します。
材料費の価格差異・数量差異、労務費の賃率差異・時間差異、製造間接費の予算差異・操業度差異など、分析すべき項目は少なくありません。
しかも、これらを工場別・部門別・月別に集計していると、Excelでの突合作業や計算だけで多くの時間がかかってしまいます。
そこで今回は、材料費・労務費・製造間接費の原価差異をまとめて管理するExcelの仕組みを紹介します。
原価差異の基本的な計算方法に加えて、Excel関数による集計、Power Queryを活用した自動化、経営報告向けダッシュボードへの応用まで解説します。
「毎月の原価差異分析に時間がかかっている」「複数の工場や部門の差異をまとめて分析したい」という方は、ぜひ参考にしてください。
【無料配布】原価差異分析を自動集計するExcelテンプレート
今回の記事で紹介する原価差異分析を、実際に操作できるExcelファイルとして無料公開しています。
直接材料費・直接労務費・固定製造間接費の6種類の差異を自動計算し、工場別・月別に分析できるテンプレートです。
2026年1月~12月、3工場分の架空データを用意しており、Excelの計算式とダッシュボードを設定しています。
原価差異分析Excel|無料テンプレート
- 材料費:価格差異・数量差異を自動計算
- 労務費:賃率差異・時間差異を自動計算
- 製造間接費:予算差異・操業度差異を自動計算
- 12か月×3工場の差異を一覧で比較
- 工場・対象月を切り替えられる分析ダッシュボード付き
- 差異の計算結果を確認する検算機能付き
Excel形式(.xlsx)/架空データ付き/登録不要
まずは無料Excelをダウンロードして、「分析ダッシュボード」シートを開いてみてください。
工場と対象月を選択するだけで、材料費・労務費・製造間接費の差異を比較できます。
なお、無料版はExcel関数による自動集計に対応しています。Power QueryによるSAP・CSVの自動取り込みは含まれていません。
自社データに合わせたPower Queryの設定や、経営報告用ダッシュボードへのカスタマイズについては、記事後半で紹介します。
原価差異分析とは?製造業で重要な理由
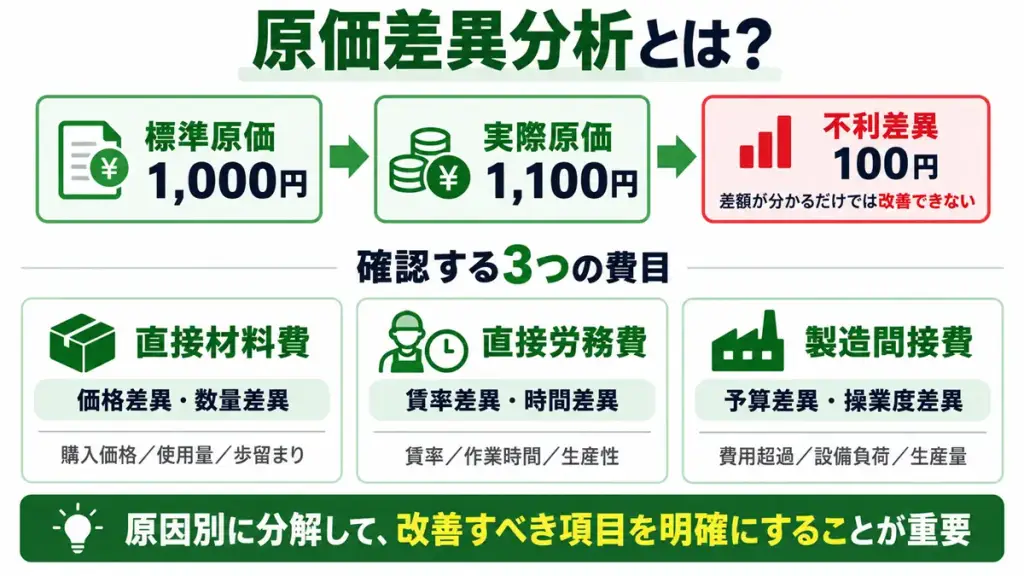 原価差異分析とは、標準原価と実際原価との差額を計算し、原価が計画から外れた原因を分析することです。
例えば、ある製品の標準原価が1,000円、実際原価が1,100円だったとします。
この場合、製品1個当たり100円の不利差異が発生しています。
しかし、差額が100円だと分かるだけでは、改善策を考えることはできません。
材料単価が上がったのか、材料使用量が増えたのか、作業時間が長くなったのか、あるいは生産量が減ったことで固定費の配賦不足が発生したのか。
原価差異を原因別に分解して、改善すべき項目を明確にすることが重要です。
原価差異分析で確認する3つの費目
製造原価は、代表的には直接材料費、直接労務費、製造間接費に分けて考えられます。
| 費目 | 主な差異 | 確認するポイント |
|---|---|---|
| 直接材料費 | 価格差異・数量差異 | 購入価格、材料使用量、歩留まり |
| 直接労務費 | 賃率差異・時間差異 | 時間当たり賃率、作業時間、生産性 |
| 製造間接費 | 予算差異・操業度差異など | 費用の予算超過、設備負荷、生産量 |
この3つをまとめて管理すると、原価差異全体の中で、どの費目が大きな影響を与えているのかを把握しやすくなります。
なお、製造間接費の差異分類は、採用している原価計算制度や配賦方法によって異なります。今回の記事では、説明を分かりやすくするため、固定製造間接費に限定した簡略モデルを使用します。
① 直接材料費差異をExcelで分析する
まずは、直接材料費の差異分析です。
直接材料費の差異は、一般的に価格差異と数量差異に分解できます。
直接材料費差異の計算式
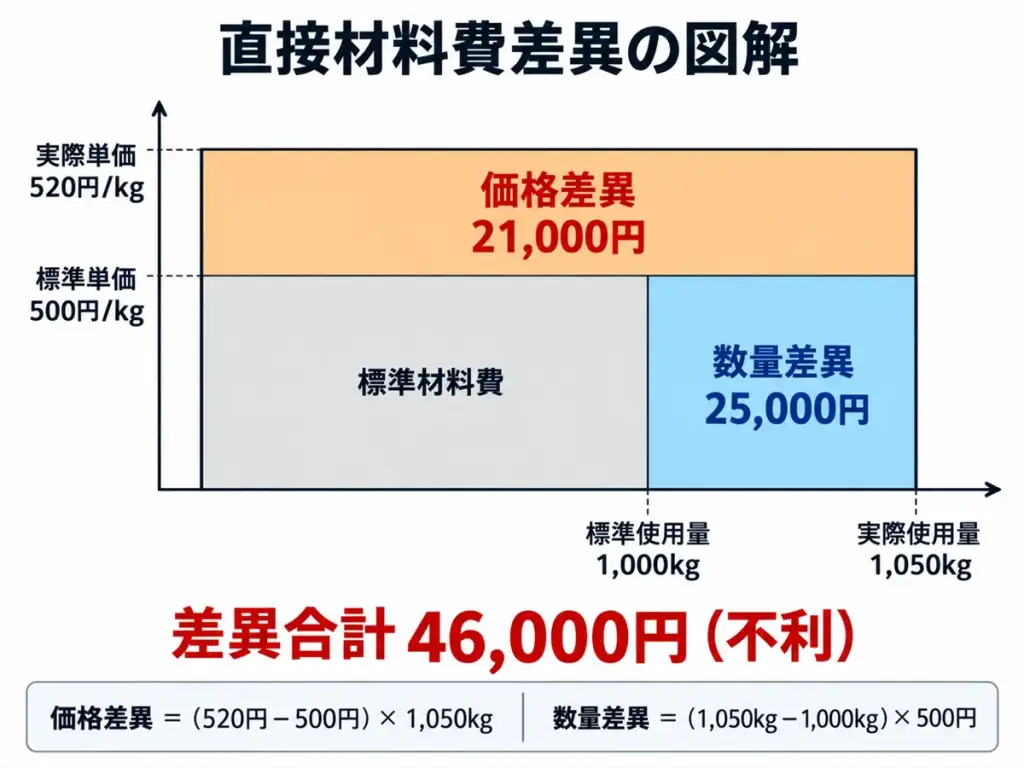
価格差異=(実際単価-標準単価)×実際使用量
数量差異=(実際使用量-標準使用量)×標準単価
ここでは、不利差異をプラス、有利差異をマイナスとして計算します。
計算例:材料単価と使用量が増加した場合
次の条件を考えてみましょう。
| 項目 | 標準 | 実際 |
|---|---|---|
| 材料単価 | 500円/kg | 520円/kg |
| 材料使用量 | 1,000kg | 1,050kg |
価格差異は、(520円-500円)×1,050kg=21,000円の不利差異です。
数量差異は、(1,050kg-1,000kg)×500円=25,000円の不利差異です。
したがって、直接材料費差異は次のようになります。
21,000円+25,000円=46,000円(不利)
画像にするとこの通りになります。わかりやすくするために差異の部分の面積を大きくしていますので、差異金額と面積は比例しないことにご注意ください。
Excelでは、標準単価・実際単価・標準使用量・実際使用量を入力すれば、計算式によって差異を自動計算できます。
実務では、品目別・材料別に明細を用意することで、材料単価の上昇と使用量増加の影響を切り分けられます。
② 直接労務費差異をExcelで分析する
次に、直接労務費の差異分析です。
直接労務費は、賃率差異と時間差異に分けて考えます。
直接労務費差異の計算式
賃率差異=(実際賃率-標準賃率)×実際作業時間
時間差異=(実際作業時間-標準作業時間)×標準賃率
ここでいう標準作業時間は、実際生産量に対して認められる標準時間です。
計算例:時間当たり賃率と作業時間が増加した場合
| 項目 | 標準 | 実際 |
|---|---|---|
| 賃率 | 2,000円/時間 | 2,200円/時間 |
| 作業時間 | 400時間 | 420時間 |
賃率差異は、(2,200円-2,000円)×420時間=84,000円の不利差異です。
時間差異は、(420時間-400時間)×2,000円=40,000円の不利差異です。
したがって、直接労務費差異は次のようになります。
84,000円+40,000円=124,000円(不利)
こちらも図解してみます。直接材料費同様面積と金額が比例していないことにご留意ください。
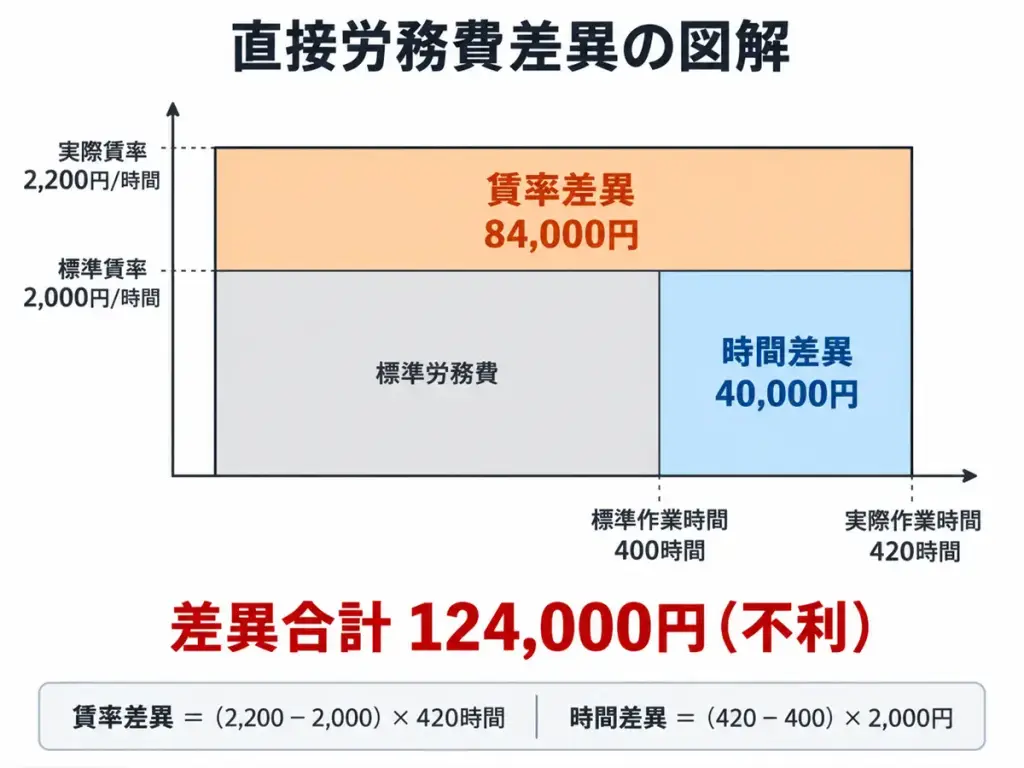
労務費が増加した場合、時間当たり賃率の上昇による影響と、作業効率の低下による影響を分けて把握できます。
ただし、賃率差異が発生したからといって、必ずしも人件費管理に問題があるとは限りません。
残業や技能者の配置、作業内容の変化など、背景を確認することも重要です。
③ 製造間接費差異をExcelで分析する
製造間接費には、減価償却費、間接労務費、修繕費、工場の光熱費など、さまざまな費用が含まれます。
これらの差異分析では、会社の採用する原価計算制度に応じて、予算差異・操業度差異・能率差異などを計算します。
今回は、固定製造間接費のみを対象とし、予算差異と操業度差異を計算します。
固定製造間接費の計算例
| 項目 | 金額・時間 |
|---|---|
| 固定費予算 | 3,000,000円 |
| 実際発生額 | 3,200,000円 |
| 基準操業度 | 1,000時間 |
| 標準時間 | 800時間 |
予定配賦率は3,000,000円÷1,000時間=3,000円/時間です。
予定配賦額は3,000円×800時間=2,400,000円となります。
予算差異は、3,200,000円-3,000,000円=200,000円の不利差異です。
操業度差異は、3,000,000円-2,400,000円=600,000円の不利差異です。
製造間接費差異=200,000円+600,000円=800,000円(不利)
こちらも図解してみましょう。先ほどの図とは異なり、固定製造間接費のシュラッター図での分析としています。
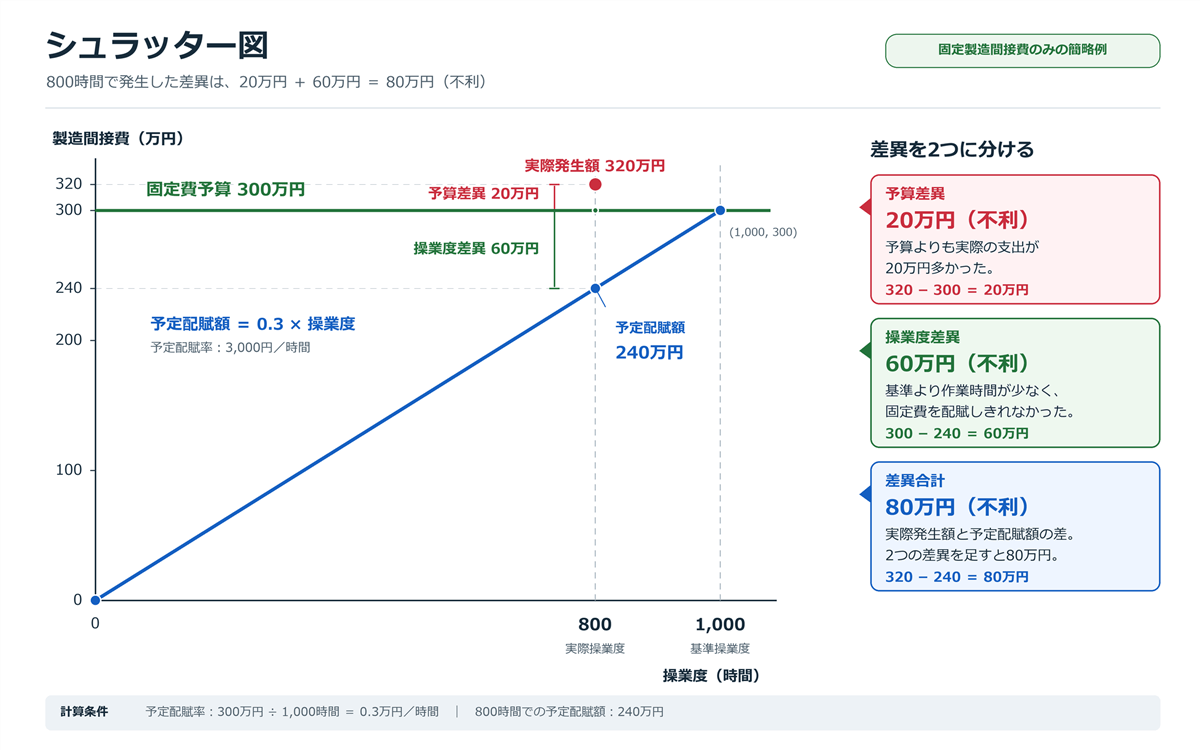
このケースでは、固定費の予算超過だけでなく、基準操業度に対して標準時間が少ないことが、大きな不利差異の要因となっています。
シュラッター図を使った詳細な計算方法については、関連記事もご覧ください。
④ 材料費・労務費・製造間接費の差異をまとめる
ここまで、3つの費目について差異の計算方法を確認しました。
実務では、これらを別々のExcelで分析するだけでなく、月別・部門別の差異一覧表にまとめると便利です。今回準備しているExcelでは差異集計シートというシートで一覧を見ることができます。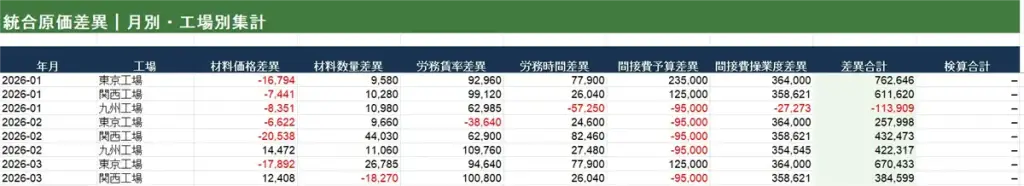
原価差異分析の集計イメージ
先ほどの計算例をまとめると、次のようになります。
| 費目 | 差異① | 差異② | 合計 |
|---|---|---|---|
| 直接材料費 | 21,000円 | 25,000円 | 46,000円 |
| 直接労務費 | 84,000円 | 40,000円 | 124,000円 |
| 製造間接費 | 200,000円 | 600,000円 | 800,000円 |
| 差異合計 | 305,000円 | 665,000円 | 970,000円 |
※ すべて不利差異です。差異①・差異②は費目ごとに異なる種類の差異を表しています。また、各費目の例示条件は独立しています。
今回の例では、原価差異合計970,000円のうち、製造間接費差異が800,000円を占めています。
単に原価差異が97万円発生したと報告するだけでなく、どの費目の差異が大きいかを把握することで、調査の優先順位を決めやすくなります。
もちろん、金額が大きい費目だけを調べればよいわけではありません。発生頻度、今後の継続性、改善可能性なども考慮する必要があります。
実際にExcelで原価差異を集計してみよう
ここまでの材料費46,000円、労務費124,000円、製造間接費800,000円の計算例を理解したら、次は複数工場・複数月の差異分析をExcelで体験してみましょう。
無料テンプレートでは、元データの数値を変更すると、差異の計算結果や集計表が更新されます。
※ 記事中の計算例と、配布Excelに収録した架空の工場データは異なります。
⑤ Excelで原価差異分析を自動化する仕組み
ここからは、これらの差異分析をExcelでまとめて管理する方法を考えてみましょう。
ポイントは、原価差異の計算と集計を分けて設計することです。
最初に元データを整理する
実務では、材料費・労務費・製造間接費のデータが別々のシステムやExcelに保存されていることがあります。
例えば、次のような構成です。
| 元データ | 必要な情報 | 計算する内容 |
|---|---|---|
| 材料費データ | 品目、標準単価、実際単価、標準使用量、実際使用量 | 価格差異・数量差異 |
| 労務費データ | 部門、標準賃率、実際賃率、標準時間、実際時間 | 賃率差異・時間差異 |
| 製造間接費データ | 部門、固定費予算、実際発生額、基準操業度、標準時間 | 予算差異・操業度差異 |
これらのデータを、それぞれ同じ形式のExcelテーブルとして管理すれば、計算式の追加や集計がしやすくなります。
特に重要なのは、年月、工場コード、部門コード、品目コードなどを一貫したルールで管理することです。
例えば「製造1課」と「M01」が同じ部門であっても、変換マスタを用意しなければ正しく突合できない場合があります。
今回のExcelでは
ExcelのSUMIFS関数で月別・部門別に集計する
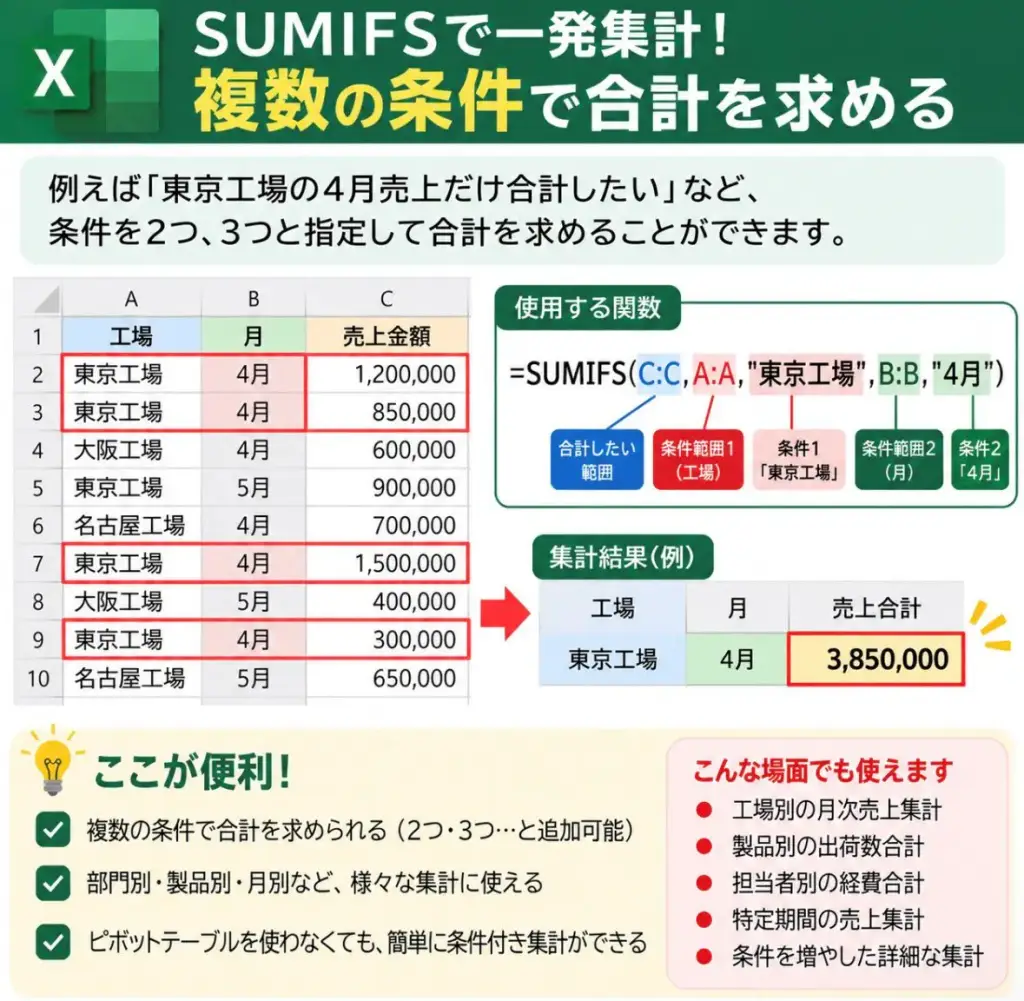
原価差異を計算した後は、SUMIFS関数などを使って、年月・部門・費目ごとの集計ができます。
例えば、集計済みテーブルの名前を「tblVariance」とし、年月・部門・費目・差異金額という列を設けた場合、次のような数式で集計できます。
1 | =SUMIFS(tblVariance[差異金額],tblVariance[年月],$B$2,tblVariance[部門],$B$3,tblVariance[費目],A6) |
B2セルに対象年月、B3セルに対象部門、A6セルに費目名を入力する構成です。
部門を切り替えるだけで、対象部門の原価差異を集計できます。
SUMIFS関数は複数の条件に合う数値を合計できるExcelの標準機能です。
⑥ 分析ダッシュボードで原価差異を可視化する
今回の無料Excelには、材料費・労務費・製造間接費の差異をまとめて確認できる「分析ダッシュボード」シートを用意しています。
ダッシュボード上部のプルダウンから、次の項目を選択してください。
- B4セル:対象工場(全工場・東京工場・関西工場・九州工場)
- E4セル:対象年月(2026年1月~12月)
例えば、「全工場・2026年1月」を選択すると、3工場合計の材料費差異・労務費差異・製造間接費差異と、その合計金額が表示されます。
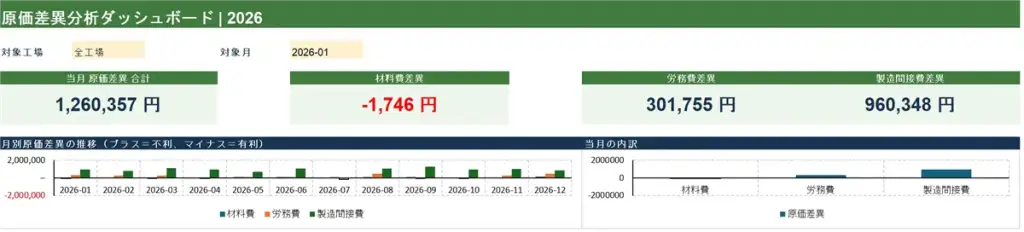
次に「東京工場・2026年2月」へ切り替えると、東京工場のデータだけを対象とした分析結果に変わります。
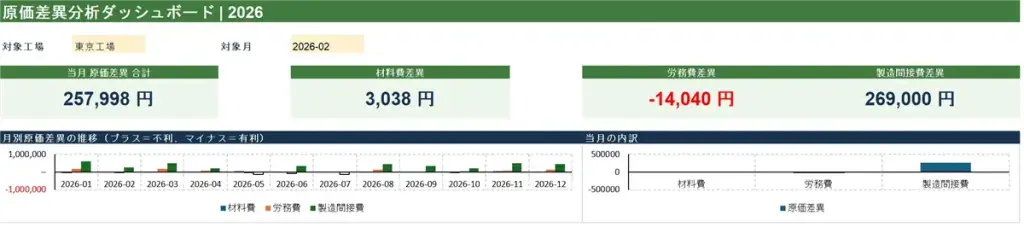
見たいデータを任意で見ることのできるダッシュボードは、経営陣への報告や意思決定のうらづけにすることはもちろん、データの可視化により異常データを検出しやすくなったり、工場別の傾向値の把握などに役立ちます。
例えば、経営報告向けには、次のような情報を1画面に配置すると分かりやすくなります。
- 原価差異合計と前月比
- 材料費・労務費・製造間接費別の差異
- 部門別の不利差異ランキング
- 月別の原価差異推移
- 差異の発生原因と改善アクション
経営管理で重要なのは差異の金額と原因をつなげること
例えば、材料費差異が増加した場合、購入単価の上昇によるものなのか、使用量増加によるものなのかによって、対応する部署や改善策は異なります。
労務費差異であれば、残業や賃率の問題なのか、生産性の問題なのかを確認します。
製造間接費差異であれば、予算超過なのか、操業度の低下なのかを調査します。
こうした差異の内訳をグラフや一覧表で確認できれば、管理者が重点的に調査すべきテーマを見つけやすくなります。
見た目のきれいなダッシュボードを作ることではなく、経営判断や改善活動に役立てることが目的です。
⑦ Power Queryで毎月の集計作業を効率化する
対象となる工場や部門が多い場合、元データを毎月手作業でコピーして集計するのは大変です。
そこで活用したいのが、ExcelのPower Queryです。
Power Queryを使用すると、ExcelやCSVの読み込み、列の整形、データの結合、集計といった処理をあらかじめ設定できます。
原価差異分析をPower Queryで自動化する流れ
- 材料費・労務費・製造間接費の元データを読み込む
- 年月・部門コード・品目コードなどを整理する
- 必要なマスタと結合する
- 費目ごとの原価差異を計算する
- 計算結果を統一した形式の差異一覧にまとめる
- Excelの集計表やダッシュボードに出力する
ここで重要なのは、材料費・労務費・製造間接費のデータを、最初から無理に1つの明細表に結合しないことです。
例えば、材料費は品目単位、労務費は部門単位、製造間接費は工場単位で管理されている場合があります。
粒度の異なるデータをそのまま結合すると、明細の重複によって差異金額が水増しされる可能性があります。
そのため、各費目で正しく差異を計算したうえで、年月・工場・部門・費目などの共通した集計単位にそろえることが重要です。
CSVファイルの自動取り込みにも対応できる
Power Queryでは、同じ形式のCSVが保存されたフォルダーを指定し、複数ファイルをまとめて読み込むことも可能です。
例えば、毎月SAPや会計システムからCSVを出力している場合、ファイル形式がそろっていれば、毎回のコピー・貼り付け作業を減らせます。
ただし、元データの形式や勘定科目コードの扱いは企業によって異なるため、実際の業務に合わせた設定が必要です。
参考:Microsoft公式:Power Queryで複数ファイルを結合する方法
今回のExcelを自社向けにカスタマイズするには?
ここまで紹介した原価差異分析は、基本的なモデルです。
実際の製造業では、工場数、部門構成、材料の管理単位、原価計算制度、使用しているシステムなどが会社ごとに異なります。
そのため、Excelを実務で継続利用するには、自社の業務に合わせた設計が重要になります。
今回の仕組みをベースに、次のようなカスタマイズも検討できます。
| 基本モデル | 自社向けカスタマイズ例 |
|---|---|
| Excelに入力された原価データ | SAP・会計システムのCSVを自動取り込み |
| 基本的な差異計算 | 自社の標準原価計算制度・配賦ルールに対応 |
| 月別・部門別の分析 | 工場別・製品群別・勘定科目別に拡張 |
| 基本的な推移グラフ | 経営会議向けダッシュボードを作成 |
| 差異金額の確認 | 原因分析・改善アクション管理を追加 |
無料Excelを試して「自社のSAPデータを取り込みたい」「工場別だけでなく、製品別や部門別にも分析したい」と感じた方へ。
今回のテンプレートをベースに、自社のデータ形式や原価計算制度に合わせてカスタマイズすることも可能です。毎月のCSV集計だけを自動化するなど、小規模な改善からご相談いただけます。
Excel・Power Queryの業務改善をご相談ください
業務改善ラボでは、製造業の原価計算・管理会計の知識と、Excel・Power Query・VBAなどを組み合わせた業務改善をテーマにしています。
例えば、次のようなご相談を想定しています。
- 毎月の原価差異分析を自動化したい
- 複数工場の原価実績をまとめて管理したい
- SAPから出力したデータをExcelで分析したい
- 原価差異の集計表や経営報告資料を作り直したい
- 今回のサンプルを自社のデータ形式に合わせたい
「まずは毎月のCSV集計だけ改善したい」「既存Excelの一部を修正したい」といった小規模な内容からでもご相談いただけます。
最初のご相談では、現在の作業内容、データの項目、改善したい内容をお知らせください。会社の機密情報を含む実データを送っていただく必要はありません。
まとめ:原価差異分析を自動化して、原因分析に時間を使おう
今回は、材料費・労務費・製造間接費の差異をまとめて分析する方法について解説しました。
直接材料費では価格差異と数量差異、直接労務費では賃率差異と時間差異、製造間接費では予算差異と操業度差異などを分析します。
Excelで個別に計算することもできますが、複数工場・複数部門のデータを管理する場合には、Power Queryなどを組み合わせて集計を効率化することが有効です。
今回のポイントは次の3つです。
- 差異を原因別に分解する:価格・数量・賃率・時間・操業度などの影響を把握する
- Excelで集計を効率化する:月別・部門別・費目別の差異をまとめて管理する
- 改善活動につなげる:金額の大きい項目や継続的な問題を重点的に分析する
原価差異分析の目的は、差異金額を計算することだけではありません。
毎月の集計作業を減らし、差異の発生原因や改善策の検討に時間を使えるようにすることが重要です。
原価計算の知識とExcel・Power Queryを組み合わせ、より効率的で経営に役立つ原価管理を目指していきましょう。