【2026年版】製造業の価格転嫁の進め方|値上げ率の計算方法と価格交渉資料の作り方
原材料費や人件費が上がったとき、製品価格を何%値上げすればよいのでしょうか。
例えば、製品1個当たりの原価が850円から930円に上昇した場合、従来の利益額を維持するには、販売価格を1,000円から1,080円に引き上げる必要があります。
しかし、実際の価格交渉では、単に「原価が上がったので値上げしたい」と伝えるだけでは不十分です。
材料費・労務費・エネルギー費などの上昇額を整理し、製品別の原価への影響と、必要な値上げ額を客観的な数字で示すことが重要になります。
この記事では、製造業の原価計算・経営管理の視点から、価格転嫁を進める5つの手順を解説します。
- 原価上昇から必要な値上げ率を計算する方法
- 取引先に提出する価格交渉資料の作り方
- 2026年施行の取適法と価格交渉のポイント
- 価格改定後の利益を検証する方法
計算例と価格交渉資料のサンプルを使いながら、実務で役立つ進め方を紹介します。
製造業で価格転嫁が重要になっている理由
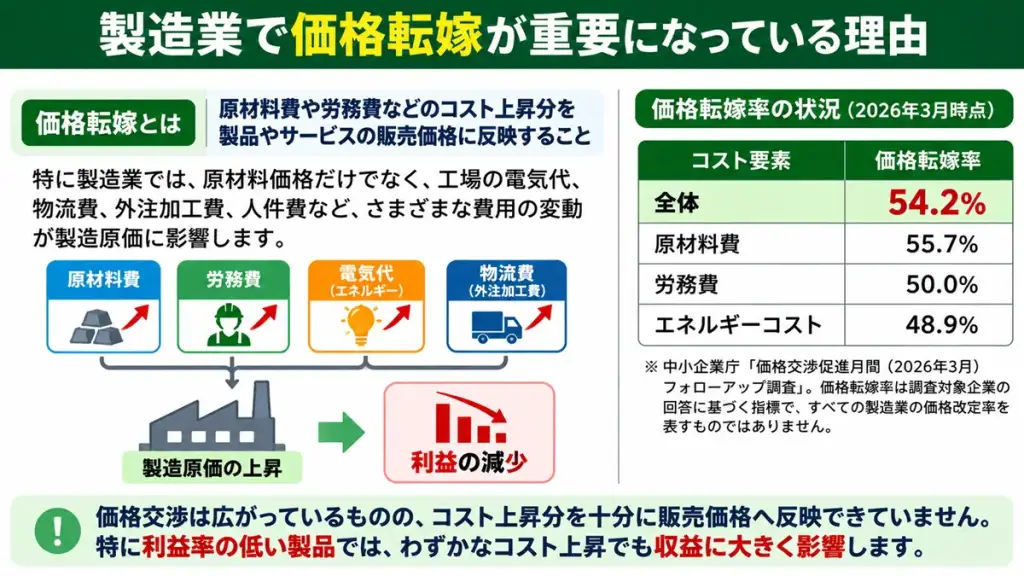
価格転嫁とは、原材料費や労務費などのコスト上昇分を、製品やサービスの販売価格に反映することです。
特に製造業では、原材料価格だけでなく、工場の電気代、物流費、外注加工費、人件費など、さまざまな費用の変動が製造原価に影響します。
販売数量が変わらなくても、こうしたコストが上昇すれば、利益は減少します。
2026年6月26日に公表された経済産業省・中小企業庁の調査によると、2026年3月時点の価格転嫁率は54.2%でした。
| コスト要素 | 価格転嫁率 |
|---|---|
| 全体 | 54.2% |
| 原材料費 | 55.7% |
| 労務費 | 50.0% |
| エネルギーコスト | 48.9% |
※ 中小企業庁「価格交渉促進月間(2026年3月)フォローアップ調査」。価格転嫁率は調査対象企業の回答に基づく指標で、すべての製造業の価格改定率を表すものではありません。
出典:経済産業省:価格交渉促進月間(2026年3月)フォローアップ調査結果
このように、価格交渉は広がっているものの、コスト上昇分を十分に販売価格へ反映できていない状況が続いています。
特に利益率の低い製品では、わずかなコスト上昇でも収益に大きく影響します。
価格転嫁を進める5つの手順
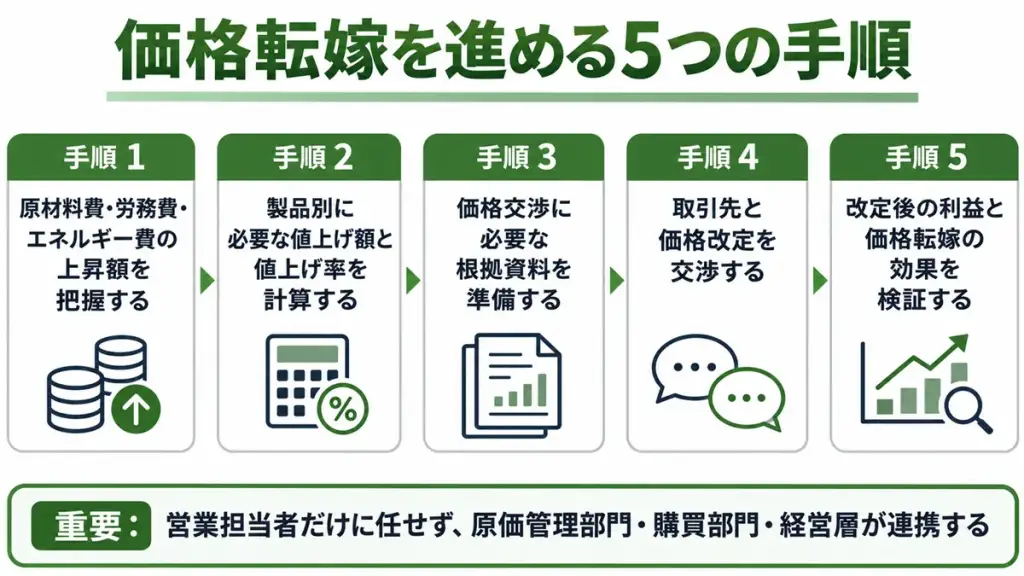
製造業で価格転嫁を進める場合、次の5つの手順がおすすめです。
- 原材料費・労務費・エネルギー費の上昇額を把握する
- 製品別に必要な値上げ額と値上げ率を計算する
- 価格交渉に必要な根拠資料を準備する
- 取引先と価格改定を交渉する
- 改定後の利益と価格転嫁の効果を検証する
重要なのは、営業担当者だけに交渉を任せるのではなく、原価管理部門、購買部門、経営層が連携することです。
手順① 原材料費・労務費・エネルギー費の上昇額を把握する
まず、製品を1個製造するために必要な原価を整理します。
ここでは、ある製造業の製品Aを例に考えます。
製品Aの原価構成(架空の例)
| 費目 | 従来原価 | 改定後原価 | 上昇額 |
|---|---|---|---|
| 材料費 | 400円 | 440円 | +40円 |
| 労務費 | 250円 | 270円 | +20円 |
| エネルギー費 | 80円 | 100円 | +20円 |
| その他原価 | 120円 | 120円 | 0円 |
| 合計 | 850円 | 930円 | +80円 |
今回の例では、材料費が10%、労務費が8%、エネルギー費が25%上昇しています。
しかし、材料費だけを見て製品価格を10%上げると判断するのは適切ではありません。
材料費が製品原価に占める割合は一部に過ぎないためです。
実際には、各費目の上昇額を積み上げた結果、製品1個当たりの原価は850円から930円となり、80円増加しています。
まずは費目別に上昇額を把握し、製品全体への影響を計算することが価格転嫁の出発点です。
原価上昇の計算で注意したいこと
実務では、単純に仕入単価の上昇率を掛けるだけでなく、次の点も確認します。
- 材料価格の変化に加えて、材料使用量や歩留まりが変化していないか
- 労務費の上昇が賃率によるものか、作業時間の増加によるものか
- エネルギー費は料金単価と使用量のどちらが変化したか
- 固定費を製品に配賦する場合、生産数量の変動で単位当たり原価が変わっていないか
- 比較する期間や製品仕様がそろっているか
特に、価格上昇による影響と、自社の生産効率低下による影響は区別して考えた方が、取引先にも説明しやすくなります。
手順② 製品別に必要な値上げ額と値上げ率を計算する
原価上昇額が把握できたら、次に必要な販売価格を計算します。
ここでは、製品Aの従来販売価格を1,000円とします。
原価上昇を価格転嫁しない場合
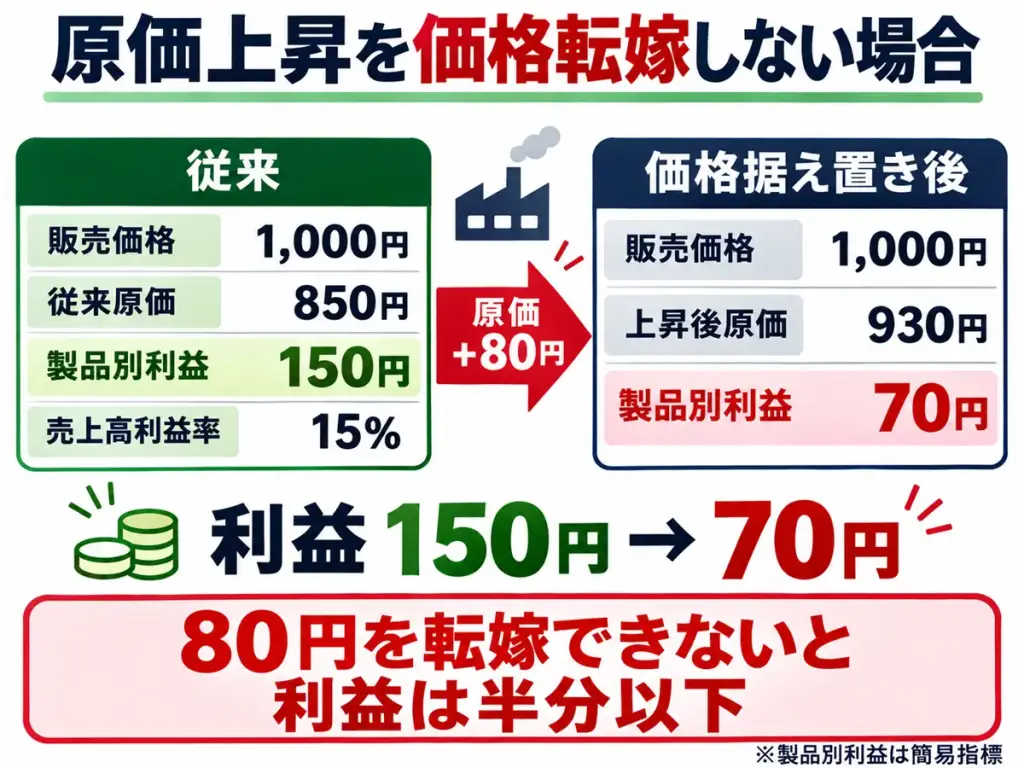
従来の販売価格と原価は次のとおりです。
- 販売価格:1,000円
- 従来原価:850円
- 製品別利益:150円
- 売上高利益率:15%
ここで製造原価が930円に上昇しても、販売価格を1,000円のまま据え置いた場合、製品別利益は70円まで減少します。
原価上昇80円を転嫁できなければ、製品1個当たりの利益は150円から70円へと半分以下になります。
※ ここでの「製品別利益」は、比較対象として設定した原価を販売価格から差し引いた簡易指標です。企業全体の営業利益とは異なります。
従来の利益額を維持する場合
従来の製品別利益150円を維持するには、原価上昇分80円を販売価格に加算する必要があります。
必要販売価格=新しい原価+従来の利益額
930円+150円=1,080円
したがって、必要な値上げ額は80円、値上げ率は8%です。
従来の利益率を維持する場合
一方で、従来の売上高利益率15%を維持したい場合は、計算方法が異なります。
必要販売価格=新しい原価÷(1-目標利益率)
930円÷(1-0.15)=約1,094円
この場合、従来の1,000円から約9.4%の値上げが必要となります。
つまり、利益額を維持するのか、売上高利益率を維持するのかによって、必要な値上げ率は異なります。
価格転嫁率別のシミュレーション
| 原価上昇分の転嫁率 | 販売価格 | 製品別利益 | 利益率 |
|---|---|---|---|
| 0% | 1,000円 | 70円 | 7.0% |
| 50% | 1,040円 | 110円 | 10.6% |
| 100% | 1,080円 | 150円 | 13.9% |
| 従来利益率15%を維持 | 約1,094円 | 約164円 | 15.0% |
※ この表の転嫁率は、今回の例で原価上昇額80円のうち価格に反映できた割合です。公的調査の転嫁率と同じ条件で算出したものではありません。数値は四捨五入しています。
今回の例では、原価上昇分を100%転嫁しても、利益額は維持できる一方で、利益率は15%から13.9%に低下します。
この違いを理解したうえで、価格交渉の目標を設定することが重要です。
手順③ 価格交渉に必要な根拠資料を準備する
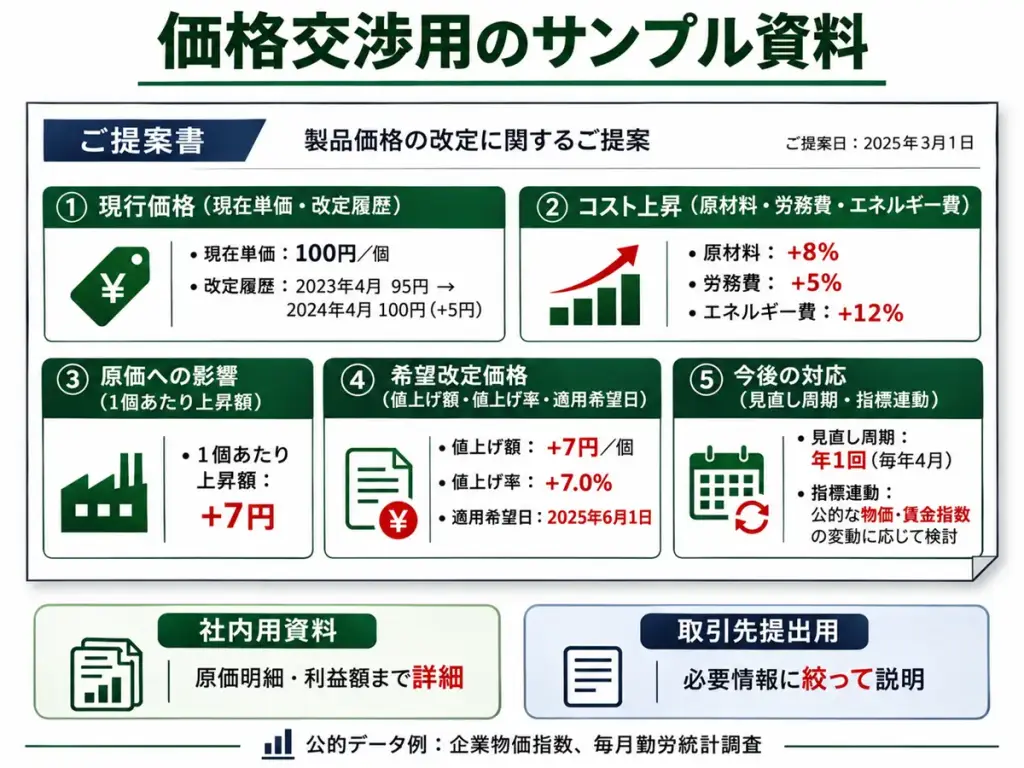
必要な値上げ額が分かったら、次に取引先へ説明するための資料を準備します。
価格交渉では、単に「材料費が上がったので値上げしてください」と伝えるよりも、客観的なデータと製品への影響を組み合わせて説明した方が、交渉の根拠を明確にできます。
価格交渉資料に入れたい5つの情報
| 項目 | 記載する内容 |
|---|---|
| ① 現行の販売価格 | 現在の単価、価格改定の履歴 |
| ② コスト上昇の状況 | 原材料・労務費・エネルギー費などの変化 |
| ③ 原価への影響 | 製品1個当たり、または取引単位当たりの上昇額 |
| ④ 希望改定価格 | 希望値上げ額、値上げ率、適用希望日 |
| ⑤ 今後の対応 | 価格見直しの周期、指標連動の仕組みなど |
公的な物価指数や賃金統計などを使うことも有効です。
例えば、原材料費については日本銀行の企業物価指数、労務費については厚生労働省の毎月勤労統計調査などが参考になります。
ただし、統計の上昇率をそのまま製品価格に掛けるのではなく、自社の原価構成との関係を整理する必要があります。
社内で作成する資料と取引先へ提出する資料を分ける
ここは実務上の重要なポイントです。
社内の原価分析では、製品ごとの原価構造や利益額を詳細に把握する必要があります。
しかし、取引先へ提出する際に、すべての原価明細や利益率を開示する必要があるとは限りません。
特に労務費については、公正取引委員会の指針でも、公表資料を活用した価格交渉が重視されています。
そのため、取引先向けには、公的統計と必要な価格改定額を整理した資料を用意し、営業上の機密情報の開示範囲は社内で確認することをおすすめします。
参考:公正取引委員会:労務費の適切な転嫁のための価格交渉に関する指針
価格交渉に使える公的な支援ツール
中小企業庁では、価格交渉に必要な資料や考え方を整理するための支援ツールも公開しています。
- 価格交渉ハンドブック:交渉の準備や進め方を確認できる
- 価格交渉支援ツール:原材料費や人件費などの変化を説明する資料づくりに活用できる
- 価格転嫁サポート窓口:価格交渉の進め方などを相談できる
価格交渉のための原価分析資料を作成したい方へ
価格交渉では、材料費や労務費の上昇額を把握するだけでなく、製品ごとの価格改定必要額を整理することが重要です。
「製品別の原価構成が分からない」「原価上昇額をうまく計算できない」「取引先に提示する数字を整理したい」といった場合には、原価分析資料の作成方法から見直すこともできます。
業務改善ラボでは、製造業の原価計算・管理会計の知識を活かし、原価集計や価格改定シミュレーションの仕組みづくりについてご相談いただけます。
手順④ 取引先と価格改定を交渉する
資料が準備できたら、実際の価格交渉に進みます。
特に製造業の継続取引では、単発の値上げ交渉だけでなく、定期的に価格を見直す仕組みを検討することも重要です。
価格交渉を進める際のポイント
- 取引先へ価格改定の相談を事前に申し入れる
- 原価上昇の背景と客観的な根拠を説明する
- 希望する改定価格と適用開始日を明確にする
- 取引先からの質問や代替案について協議する
- 協議内容と合意事項を記録する
交渉時には、値上げ率だけでなく、改定対象となる製品、対象数量、適用日、既存受注への適用範囲なども明確にしておきましょう。
また、原材料価格が大きく変動する製品については、特定の指数に応じて定期的に価格を見直す方式も選択肢となります。
2026年施行の取適法とは?
2026年1月1日、従来の下請法が改正され、「中小受託取引適正化法(取適法)」が施行されました。
取適法では、対象となる取引について、受注者から価格協議の求めがあったにもかかわらず、必要な協議に応じなかったり、十分な説明を行わずに代金を一方的に決定したりする行為が問題となります。
ただし、法律がすべての価格改定要求を認めることや、希望どおりの値上げを保証することを意味するわけではありません。
自社の取引が法律の適用対象に該当するかについては、取引内容や事業者の規模などに応じた確認が必要です。
価格交渉が難しい場合はどうする?
取引先との交渉がすぐにまとまらない場合でも、交渉内容を記録し、改定できる費目や適用時期を整理することが重要です。
例えば、すべての費用を一度に転嫁できない場合には、対象製品の範囲や改定時期を分けて協議する方法も考えられます。
また、価格協議に応じてもらえない、取引上の不利益が懸念されるといった場合には、公的な相談窓口の利用も検討してください。
中小企業庁では、全国のよろず支援拠点に価格転嫁サポート窓口を設けています。
手順⑤ 改定後の利益と価格転嫁の効果を検証する
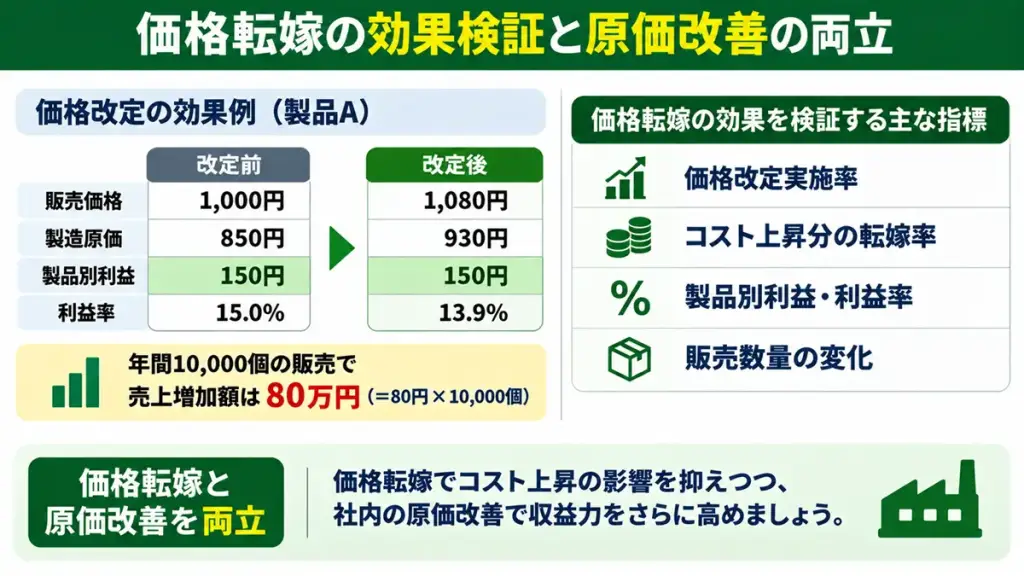
価格交渉が終わったら、必ず価格改定の効果を検証しましょう。
値上げの合意が得られたとしても、売上数量が変化したり、原価がさらに上昇したりすると、当初想定していた利益を確保できない場合があります。
価格転嫁の効果を検証する指標
| 管理指標 | 確認する内容 |
|---|---|
| 価格改定実施率 | 対象製品のうち実際に改定できた割合 |
| コスト上昇分の転嫁率 | 原価上昇額のうち販売価格へ反映できた割合 |
| 製品別利益額 | 価格改定後に確保できた利益額 |
| 売上高利益率 | 販売価格に対する製品別利益の割合 |
| 販売数量 | 価格改定前後の販売数量の変化 |
例えば、製品Aについて80円の価格改定ができ、年間10,000個販売できた場合、従来価格と比べた年間の売上増加額は80万円となります。
ただし、この80万円がそのまま会社の営業利益増加額になるわけではありません。原価上昇、販売数量、製品構成、追加費用なども考慮する必要があります。
価格転嫁と原価改善を組み合わせる
価格転嫁は重要ですが、すべての原価上昇を取引先へ転嫁できるとは限りません。
そのため、価格交渉と並行して、社内の原価改善も進めることが重要です。
例えば、材料の歩留まり改善、段取り時間短縮、エネルギー使用量の削減、購入先の見直しなどが考えられます。
ただし、自社の生産性改善によって吸収した費用と、外部要因によるコスト上昇は、分けて管理するとよいでしょう。
そうすることで、価格転嫁の効果と原価改善の効果を混同せずに評価できます。
製造業の価格転嫁でよくある失敗
失敗① 材料価格の上昇率をそのまま販売価格に掛ける
材料価格が10%上がったからといって、製品価格も必ず10%上げる必要があるわけではありません。
材料費が製品原価のどの程度を占めているかによって、必要な価格改定率は異なります。
失敗② 製品別の採算を確認していない
会社全体の原価上昇率だけで値上げ率を決めると、製品ごとの原価構成の違いを反映できません。
材料費比率の高い製品、労務費比率の高い製品などを分けて考える必要があります。
失敗③ 値上げ交渉を営業部門だけに任せている
営業部門が原価上昇の背景を説明できないと、取引先から具体的な質問を受けた際に対応が難しくなります。
原価管理部門が根拠資料を作り、営業部門が顧客との協議を進めるなど、役割を分担することが重要です。
失敗④ 価格改定後の利益を検証していない
交渉がまとまった段階で終わりにせず、価格改定の実施状況や製品別採算の変化を継続的に確認しましょう。
特に、複数の製品や取引先を抱える企業では、改定の進捗状況を一覧で管理する仕組みが役立ちます。
価格転嫁を進めるために必要な経営管理の仕組み
ここまで価格転嫁の進め方を説明しましたが、実務上の大きな課題の一つは、製品別の原価上昇額を正確に把握できていないことです。
材料費や人件費の総額は分かっていても、どの製品にどれだけ影響しているかを把握できなければ、合理的な価格改定額を示すことは難しくなります。
そのため、次のような管理の仕組みを整えることをおすすめします。
- 製品別の標準原価と実際原価を比較できる
- 原材料費の価格差異と数量差異を区別できる
- 労務費の賃率差異と時間差異を区別できる
- 製品別・取引先別の採算を確認できる
- 価格交渉の進捗と改定結果を管理できる
こうした仕組みがあれば、価格交渉のためだけでなく、日常的な原価管理や利益改善にも活用できます。
関連記事:原価差異分析を効率化する方法
原価上昇の要因を把握するには、標準原価と実際原価の差異分析も役立ちます。
業務改善ラボでは、材料費・労務費・製造間接費の差異をExcelで一括管理する方法も解説しています。
価格転嫁のための原価分析に取り組む場合は、こちらの記事も参考にしてください。
製品別原価の分析・価格改定シミュレーションをご相談ください
価格転嫁を進めたいものの、「どの製品を何円値上げする必要があるか分からない」「原価上昇の影響を客観的な数字で説明できない」と悩んでいませんか。
業務改善ラボでは、製造業の原価計算・経営管理の知識を活かし、次のような業務改善を支援するための仕組みづくりについてご相談いただけます。
- 製品別の原価上昇額を把握するための集計資料
- 値上げ率と利益への影響を比較するシミュレーション
- 価格交渉に活用する原価分析資料の整理
- 製品別・取引先別の採算分析
- 毎月の原価集計・予算実績管理の効率化
まずは既存の原価集計表の見直しや、小規模なExcelの改善からでもご相談ください。
現状の作業内容や、どのような資料を作りたいかを整理したうえで、対応方法を検討します。初回の問い合わせで機密情報を含む原価データを送る必要はありません。
まとめ:価格転嫁は原価を数字で把握することから始めよう
今回は、製造業で価格転嫁を進めるための5つの手順について解説しました。
- 原材料費・労務費・エネルギー費の上昇額を把握する
- 製品別に必要な値上げ額と値上げ率を計算する
- 価格交渉に必要な根拠資料を準備する
- 取引先と価格改定を交渉する
- 改定後の利益と価格転嫁の効果を検証する
価格転嫁では、原材料費や人件費の上昇を理由に値上げを求めるだけでなく、製品への影響を合理的に示すことが重要です。
また、価格改定だけでなく、原価改善や利益管理を組み合わせることで、継続的に利益を確保する経営管理の仕組みにつなげられます。
原価を正しく把握し、価格交渉と原価改善の両面から収益力を高めていきましょう。